Le choix entre la location meublée et la location vide constitue une étape déterminante pour tout propriétaire souhaitant mettre son bien sur le marché locatif. Au-delà de la simple question d’ameublement, ce choix engage le bailleur sur des aspects juridiques, fiscaux, financiers et pratiques qui influenceront la rentabilité de l’investissement, les obligations légales ainsi que le profil des locataires. Comment différencier ces deux régimes ? Quels sont les impacts sur votre statut de bailleur, les revenus locatifs et la gestion quotidienne du bien ? Cet article complet vous guide à travers toutes les spécificités de la location meublée et vide, afin de vous aider à opter pour le régime qui correspond le mieux à vos objectifs et à votre situation personnelle.
Comprendre la location meublée et la location vide : définitions et spécificités
Avant d’entrer dans le vif du sujet, il est essentiel de bien comprendre ce qui distingue la location meublée de la location vide. Cette distinction ne relève pas uniquement de la présence ou non de mobilier, mais répond à des critères légaux précis, qui conditionnent le régime applicable au bail et au bailleur.
Qu’est-ce qu’une location vide ?
La location vide, également appelée location nue, est le régime le plus répandu en France. Il s’agit de la mise à disposition d’un logement non équipé, c’est-à-dire sans mobilier suffisant pour permettre au locataire d’y vivre immédiatement. Le bien doit simplement être doté d’installations minimales (eau, électricité, chauffage, sanitaires, etc.), mais le locataire doit apporter ses propres meubles et équipements.
- Durée classique du bail : 3 ans (bailleur personne physique) ou 6 ans (bailleur personne morale).
- Préavis du locataire : 3 mois (réductible à 1 mois dans certains cas).
- Caution maximale : 1 mois de loyer hors charges.
- Usage principal : résidence principale du locataire.
Ce type de location s’adresse généralement à une clientèle stable, souvent des familles, des couples ou des locataires souhaitant s’établir sur le long terme.
Qu’est-ce qu’une location meublée ?
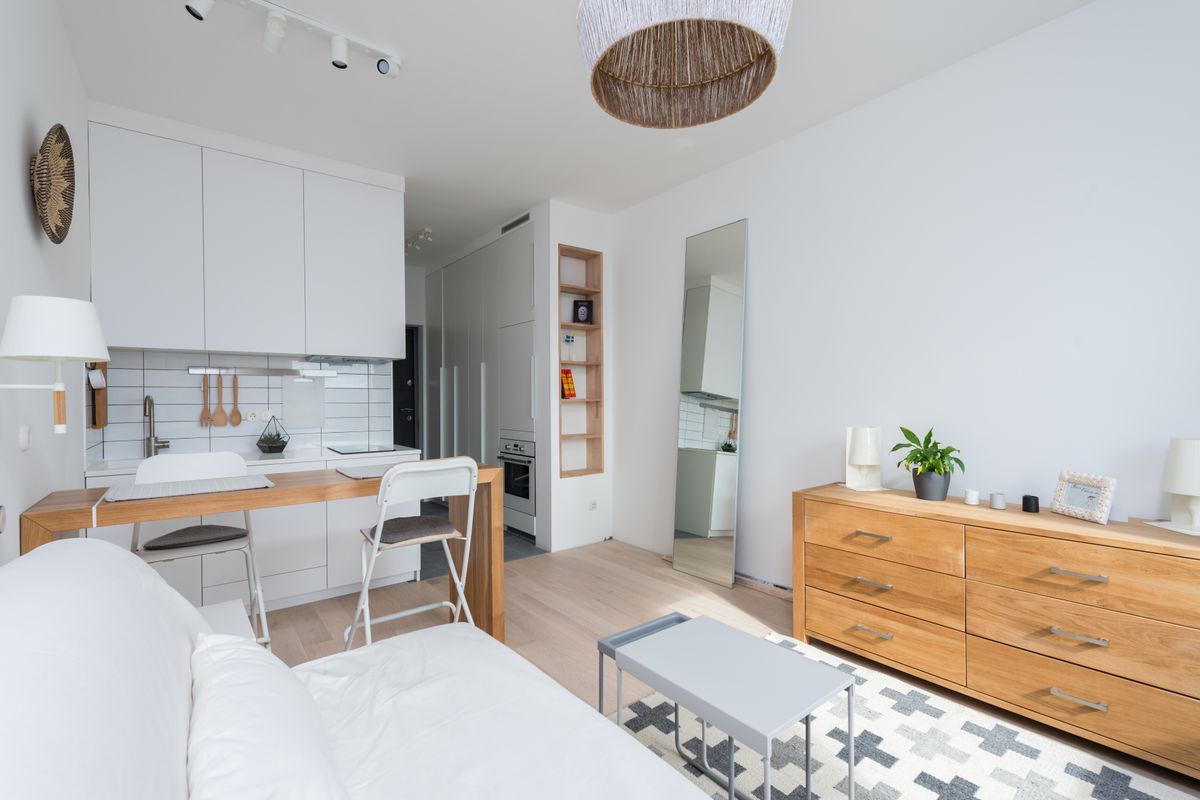
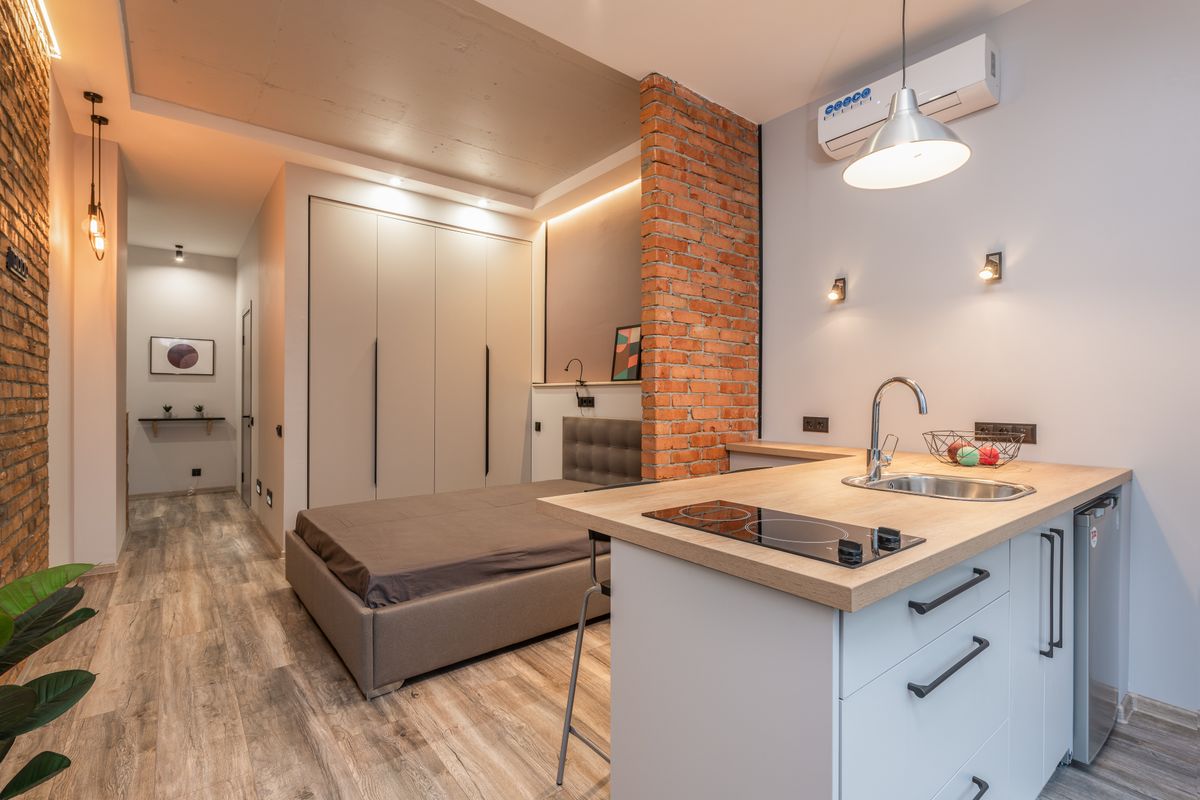
À l’inverse, la location meublée désigne un logement équipé de façon à permettre au locataire d’y vivre immédiatement avec ses seuls effets personnels. La loi définit précisément la liste du mobilier et des équipements obligatoires, par exemple :
- Literie avec couette ou couverture,
- Dispositif d’occultation des fenêtres dans les chambres,
- Plaques de cuisson, four ou micro-ondes,
- Réfrigérateur et congélateur,
- Vaisselle en quantité suffisante,
- Table et sièges,
- Étagères de rangement,
- Luminaires, etc.
La location meublée se distingue également par une flexibilité accrue pour le bailleur en termes de durée de bail et de préavis :
- Durée classique du bail : 1 an renouvelable (ou 9 mois non renouvelable pour un étudiant).
- Préavis du locataire : 1 mois.
- Caution maximale : 2 mois de loyer hors charges.
La location meublée cible une clientèle mobile : étudiants, jeunes actifs, salariés en mobilité, expatriés, etc.
Comparaison synthétique des critères de base
| Critère | Location vide | Location meublée |
|---|---|---|
| Durée minimale du bail | 3 ans (pers. physique) | 1 an (9 mois étudiant) |
| Préavis du locataire | 3 mois (1 mois dans certains cas) | 1 mois |
| Caution | 1 mois | 2 mois |
| Mobilier obligatoire | Non | Oui (défini par la loi) |
| Clientèle type | Stable, long terme | Mobile, court ou moyen terme |
Louer meublé vs louer vide : quelle rentabilité pour le bailleur ?
La question de la rentabilité est centrale pour tout bailleur. Le choix entre meublé et vide a un impact direct sur le montant des loyers perçus, la vacance locative, le coût d’entretien et la fiscalité. Analysons ces éléments en détail.
Niveau de loyer : le meublé est-il toujours plus cher ?
En règle générale, la location meublée permet de pratiquer des loyers plus élevés qu’en location vide. Selon l’Observatoire CLAMEUR, la différence de loyer entre meublé et vide peut varier de 10 % à 30 %, selon la localisation et la typologie du bien. À titre d’exemple, à Paris, le loyer d’un studio meublé peut dépasser de 25 % celui d’un studio vide équivalent.
- Exemple concret : Un studio vide à Lyon se loue en moyenne 550 € hors charges ; en meublé, il peut atteindre 700 €.
- Dans les villes étudiantes, la demande de meublés est particulièrement forte, ce qui tire les prix vers le haut.
Cependant, ce surloyer doit être mis en balance avec les frais d’ameublement, de renouvellement du mobilier et les éventuels coûts de gestion accrus en raison d’une rotation plus fréquente des locataires.
Vacance locative et stabilité des revenus
La location meublée attire une clientèle plus mobile, ce qui peut induire des périodes de vacance locative plus fréquentes. À l’inverse, la location vide favorise la stabilité, avec des locataires qui restent en moyenne de 3 à 6 ans, contre 1 à 2 ans pour une location meublée (source : INSEE).
- Le taux de rotation des locataires est plus élevé en meublé.
- Un turn-over important implique plus d’états des lieux, de remises en état, et donc potentiellement plus de frais.
Pour optimiser la rentabilité, il convient donc de calculer le rendement net, en intégrant :
- Les loyers bruts annuels,
- Les charges d’exploitation (taxe foncière, charges de copropriété, entretien, ameublement),
- Le taux de vacance locative moyen observé sur le secteur.
Frais annexes et entretien
Le bailleur en meublé doit prévoir :
- L’achat initial du mobilier (environ 2 000 à 5 000 € pour un studio, selon la qualité et la surface),
- Le renouvellement ou la réparation du mobilier usagé,
- L’entretien des équipements (électroménager, literie, etc.).
En location vide, ces coûts sont quasiment inexistants, ce qui peut compenser en partie la différence de loyers perçus à long terme.
Rentabilité nette : un calcul à personnaliser
Au final, le choix le plus rentable dépendra de plusieurs facteurs :
- La localisation du bien (forte demande en meublé dans les zones urbaines, étudiantes ou touristiques),
- La typologie du logement (studios et T2 plus adaptés au meublé),
- Votre capacité à gérer des entrées et sorties fréquentes,
- La fiscalité applicable (cf. section dédiée).
Durée et conditions de bail : quelles différences selon le statut ?
Le régime juridique du bail varie sensiblement entre location vide et meublée. Cela influe sur la durée des engagements, les modalités de renouvellement, le préavis, et donc sur la flexibilité de gestion pour le bailleur.
Durée du bail
- Location vide : Bail de 3 ans renouvelable tacitement (6 ans si le bailleur est une personne morale).
- Location meublée : Bail d’1 an renouvelable tacitement (9 mois non renouvelable pour un étudiant).
Le bail meublé offre donc une plus grande souplesse pour adapter le loyer ou récupérer le logement plus rapidement, par exemple en cas de projet de revente ou d’occupation personnelle.
Préavis et résiliation
- Préavis du locataire : 3 mois en location vide (réductible à 1 mois dans certaines zones ou situations), 1 mois en location meublée.
- Préavis du bailleur : 6 mois avant l’échéance du bail en location vide, 3 mois en location meublée.
Le bailleur ne peut donner congé que pour vendre le bien, le reprendre pour l’habiter, ou pour motif légitime et sérieux (impayés, troubles de voisinage, etc.).
Renouvellement et reconduction
En location vide, le bail se renouvelle automatiquement aux mêmes conditions si aucune partie ne donne congé. En meublé, le bail est reconduit d’année en année, sauf cas particulier (bail étudiant non renouvelable).
Cas particuliers : colocation, résidence secondaire, location saisonnière
- La colocation peut s’appliquer aussi bien en vide qu’en meublé, mais les règles diffèrent pour la solidarité des locataires et la gestion du bail.
- La location de courte durée (type Airbnb) relève d’un autre régime, avec des droits et obligations spécifiques, surtout en zone tendue.
Fiscalité des loyers : location meublée ou vide, quel régime choisir ?
Le choix entre location meublée et vide a un impact majeur sur la fiscalité des revenus locatifs. Le bailleur doit choisir entre plusieurs régimes d’imposition, aux effets très différents sur la rentabilité nette de l’opération.
Location vide : revenus fonciers
Les loyers perçus en location vide sont imposés dans la catégorie des revenus fonciers. Deux régimes existent :
- Micro-foncier : Si vos recettes annuelles sont inférieures à 15 000 €, vous bénéficiez d’un abattement forfaitaire de 30 % (vous êtes imposé sur 70 % des loyers).
- Régime réel : Si vos charges (travaux, intérêts d’emprunt, taxe foncière, etc.) dépassent 30 % des revenus, il peut être intéressant d’opter pour le régime réel, qui permet de déduire les charges réelles.
Location meublée : BIC et statut LMNP/LMP
Les locations meublées sont imposées dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Deux statuts existent :
- Loueur en meublé non professionnel (LMNP) : La majorité des particuliers relèvent de ce statut. Deux régimes fiscaux :
- Micro-BIC : Abattement forfaitaire de 50 % sur les loyers (ou 71 % pour les meublés de tourisme classés).
- Régime réel : Déduction de toutes les charges (intérêts d’emprunt, travaux, charges de copropriété, etc.) et amortissement du bien et du mobilier.
- Loueur en meublé professionnel (LMP) : S’applique si les recettes locatives dépassent 23 000 € par an et représentent plus de la moitié des revenus du foyer fiscal. Ce statut ouvre droit à d’autres avantages (imputation des déficits sur le revenu global, exonération d’IFI sous conditions, etc.), mais implique des cotisations sociales spécifiques.
Comparaison des régimes fiscaux : tableau récapitulatif
| Type de location | Catégorie fiscale | Abattement forfaitaire | Régime réel | Amortissement possible |
|---|---|---|---|---|
| Vide | Revenus fonciers | 30 % (micro-foncier) | Oui | Non |
| Meublé | BIC (LMNP/LMP) | 50 % (micro-BIC) | Oui | Oui |
Optimisation fiscale : conseils pour choisir
- Si vous souhaitez maximiser le cash-flow en début d’opération, le régime réel en meublé (LMNP) offre souvent le meilleur levier grâce à l’amortissement du bien et du mobilier, qui peut annuler l’imposition pendant plusieurs années.
- En location vide, le régime réel n’autorise pas l’amortissement mais reste avantageux si vous avez réalisé d’importants travaux déductibles.
- Attention aux changements de statut (passage de LMNP à LMP) et à la nécessité de tenir une comptabilité adaptée.
Obligations légales et responsabilités du bailleur
Quel que soit le régime choisi, la loi encadre de façon stricte les droits et obligations du bailleur. Toutefois, certaines obligations diffèrent entre meublé et vide, en particulier sur la liste des équipements, la rédaction du bail et la gestion des relations avec le locataire.
Liste du mobilier obligatoire en location meublée
Depuis 2015, la loi ALUR impose une liste minimale de mobilier pour qu’un logement soit considéré comme « meublé » :
- Literie (avec couette/couverture),
- Dispositif d’occultation des fenêtres dans les chambres,
- Table, sièges,
- Rangements,
- Étagères, luminaires,
- Vaisselle, ustensiles de cuisine,
- Équipements électroménagers (plaques de cuisson, four, réfrigérateur, congélateur…)
Un bailleur qui ne respecte pas cette liste risque une requalification du bail en location vide, avec toutes les conséquences juridiques et fiscales que cela implique.
Rédaction du bail et documents annexes
- Le contrat de bail doit mentionner la nature du logement (meublé ou vide), l’adresse, la surface habitable, le montant du loyer et des charges, la durée du bail, les modalités de révision, etc.
- En meublé, il est recommandé d’annexer un inventaire précis du mobilier et des équipements.
- Le dossier de diagnostic technique (DPE, plomb, amiante, ERP…) est obligatoire pour les deux types de location.
Entretien, réparations et responsabilités
- Le bailleur doit délivrer un logement décent et en bon état d’usage.
- Les réparations courantes et l’entretien du mobilier incombent au locataire, mais le remplacement des équipements vétustes ou hors d’usage reste à la charge du bailleur.
- En cas de litige, le bailleur doit pouvoir prouver l’état initial du mobilier (inventaire, photos).
Garantie, assurance et gestion des risques
- La souscription d’une assurance propriétaire non occupant (PNO) est vivement recommandée, quel que soit le régime.
- La caution (dépôt de garantie) est limitée à 1 mois en vide, 2 mois en meublé.
- Le bailleur peut exiger une garantie Visale ou un garant physique pour se prémunir contre les impayés.
Profils de bailleurs : quel choix selon votre situation ?
Le choix entre location meublée et vide doit être adapté à votre profil et à vos objectifs patrimoniaux. Voici quelques exemples de situations typiques pour vous aider à vous positionner.
Bailleur souhaitant une gestion simplifiée et une stabilité locative
Si vous recherchez la tranquillité de gestion, la location vide est à privilégier :
- Moins de turn-over,
- Moins de gestion administrative,
- Moins d’entretien du mobilier,
- Stabilité des revenus sur plusieurs années.
Idéal pour les investisseurs patrimoniaux, les primo-bailleurs ou ceux qui disposent de peu de temps à consacrer à la gestion du bien.
Bailleur en recherche de rendement et d’optimisation fiscale
La location meublée offre un rendement brut supérieur et une fiscalité souvent plus avantageuse, notamment via le statut LMNP au régime réel. Elle est particulièrement adaptée si :
- Vous investissez dans une ville à forte demande étudiante ou touristique,
- Votre bien est un petit logement (studio, T2),
- Vous souhaitez maximiser le cash-flow et amortir votre investissement,
- Vous êtes prêt à gérer des changements de locataires fréquents.
Bailleur expatrié ou investisseur à distance
La gestion d’une location meublée peut s’avérer complexe à distance, sauf à déléguer la gestion à une agence spécialisée. La location vide reste plus simple à gérer pour un bailleur non résident.
Cas des SCI et sociétés civiles
Attention, la location meublée par une SCI entraîne l’assujettissement à l’impôt sur les sociétés (IS), ce qui change entièrement la donne fiscale. Il est donc crucial de bien anticiper ce point avec un conseiller spécialisé.
Dispositions communes et différences notables entre les deux statuts
Certaines règles s’appliquent à toute location, qu’elle soit meublée ou vide, tandis que d’autres diffèrent nettement. Voici un panorama synthétique pour mieux vous repérer.
Points communs
- Le respect de la décence du logement (surface, équipements sanitaires, sécurité…),
- L’obligation de délivrer un Dossier de Diagnostic Technique,
- L’encadrement des loyers dans certaines zones tendues,
- L’obligation d’établir un état des lieux d’entrée et de sortie,
- La gestion des charges locatives récupérables.
Différences majeures
- Durée et flexibilité du bail,
- Modalités de révision du loyer,
- Préavis et dépôt de garantie,
- Nature et gestion du mobilier,
- Régime fiscal applicable.
Zoom sur l’encadrement des loyers
Depuis 2019, l’encadrement des loyers s’applique dans certaines villes (Paris, Lille, Lyon, Bordeaux, Montpellier, etc.), aussi bien pour le vide que pour le meublé. Il fixe un loyer de référence majoré à ne pas dépasser, sauf « complément de loyer » dûment justifié par des caractéristiques exceptionnelles du logement.
Focus sur la gestion locative : charges, assurances, gestion déléguée
La gestion quotidienne du bien diffère sensiblement selon le régime choisi. Le bailleur doit anticiper certaines particularités pour optimiser la rentabilité et limiter les risques.
Gestion des charges locatives
- Le bailleur doit distinguer les charges récupérables (eau froide, entretien des parties communes, ordures ménagères, etc.) des charges non récupérables.
- Le mode de régularisation des charges est identique en meublé et en vide.
- En location meublée, il est courant de proposer un forfait de charges, mais ce forfait doit être raisonnable et justifié.
Assurances obligatoires et recommandées
- Le locataire doit obligatoirement s’assurer contre les risques locatifs (incendie, dégâts des eaux, etc.).
- Le bailleur a intérêt à souscrire une assurance PNO (propriétaire non occupant), couvrant les dommages non pris en charge par l’assurance du locataire.
- En meublé, certains assureurs proposent des contrats spécifiques incluant la couverture du mobilier.
Gestion locative déléguée
La délégation de gestion à une agence immobilière peut s’avérer pertinente, surtout en location meublée avec turn-over important. Les frais de gestion représentent généralement entre 6 % et 10 % des loyers annuels, mais peuvent être déduits du revenu imposable selon le régime fiscal choisi.
Gestion des impayés et des litiges
- En cas d’impayé, les procédures de recouvrement sont similaires en meublé et en vide, mais le bail meublé permet une récupération plus rapide du logement en cas de non paiement (durée de bail plus courte).
- Le recours à une GLI (garantie loyers impayés) est une sécurité supplémentaire, mais elle n’est pas systématiquement accessible pour la location meublée (profil du locataire, situation professionnelle, etc.).
Études de cas et exemples concrets : meublé ou vide, quel impact sur le statut et la rentabilité ?
Pour illustrer les différences entre location meublée et vide, examinons quelques cas pratiques, avec simulations chiffrées selon différents profils de bailleurs et types de biens.
Cas 1 : Studio à Paris, bailleur LMNP
- Loyer potentiel (meublé) : 950 €/mois
- Loyer potentiel (vide) : 750 €/mois
- Mobilier et équipement : 3 000 € (amortissable sur 5 ans)
- Simulation de fiscalité :
- En vide/micro-foncier : Imposition sur 70 % des revenus, pas d’amortissement.
- En meublé/LMNP réel : Imposition souvent nulle pendant 5 à 8 ans grâce à l’amortissement.
- Rentabilité brute : 5,7 % en vide vs 7,2 % en meublé (avant fiscalité).
- Vacance locative : 1 mois/an en meublé vs 0,5 mois/an en vide.
Résultat : Le meublé est plus rentable sur 10 ans, à condition de bien gérer la rotation des locataires et l’entretien du mobilier.
Cas 2 : T3 en périphérie, bailleur patrimonial
- Loyer potentiel (meublé) : 900 €/mois
- Loyer potentiel (vide) : 800 €/mois
- Profil des locataires : Famille, stabilité recherchée
- Dépenses d’ameublement : 5 000 €
- Fiscalité : Avantage moins marqué du statut LMNP, surtout si l’on n’amortit pas le mobilier rapidement
Résultat : Pour un T3 destiné à une famille, la location vide offre une tranquillité de gestion supérieure et un taux de vacance plus faible, compensant l’écart de loyer.
Cas 3 : Investisseur expatrié, gestion déléguée
- Bien : Studio à Bordeaux
- Gestion : Agence (frais 8 % du loyer)
- Fiscalité : LMNP réel optimisé via amortissement
- Rentabilité nette : Légèrement supérieure en meublé, mais frais de gestion et risques de vacance à surveiller
Résultat : La location meublée reste intéressante à condition de bien choisir son agence et de surveiller les frais annexes.
- La location meublée offre souvent une rentabilité et une fiscalité plus avantageuses, mais exige une gestion plus active.
- La location vide séduit par sa stabilité, sa simplicité et une clientèle plus pérenne.
- Le choix du statut doit tenir compte de votre profil, de la localisation du bien et de vos objectifs patrimoniaux.
En définitive, la décision entre location meublée et location vide est stratégique pour le bailleur. Elle impacte la rentabilité, le niveau d’engagement, la fiscalité et la nature de la relation avec le locataire. Si la location meublée séduit par sa fiscalité attractive et son rendement brut supérieur, elle suppose un investissement initial en mobilier, une gestion plus dynamique et une attention accrue aux obligations légales. La location vide, quant à elle, rassure par sa stabilité et sa simplicité administrative, mais génère généralement un revenu net moindre. Avant de vous lancer, prenez le temps de comparer les scénarios selon votre situation, n’hésitez pas à consulter un expert en gestion locative ou un fiscaliste pour optimiser votre projet d’investissement. Le bon choix sera toujours celui qui correspond à vos attentes, à votre profil de bailleur et au marché local dans lequel s’inscrit votre bien.