Des fissures qui s’élargissent sur une façade, des portes qui ferment mal ou un sol qui se déforme après un été particulièrement sec sont des signaux inquiétants pour un propriétaire. Ces désordres peuvent être liés au retrait-gonflement des argiles, aussi appelé RGA, un phénomène naturel accentué par les épisodes de sécheresse et les variations importantes d’humidité dans les sols. En France, des millions de maisons individuelles sont construites sur des terrains argileux exposés à ce risque.
Obtenir une indemnisation pour des fissures liées à la sécheresse suppose toutefois de respecter une procédure précise. La reconnaissance de l’état de catastrophe naturelle, la déclaration dans les délais, l’intervention d’un expert et la qualité des preuves sont déterminantes. Ce guide explique comment identifier un sinistre sécheresse, comprendre les garanties mobilisables, préparer votre dossier et agir en cas de proposition d’indemnisation insuffisante.
Le retrait-gonflement des argiles : comprendre le phénomène RGA
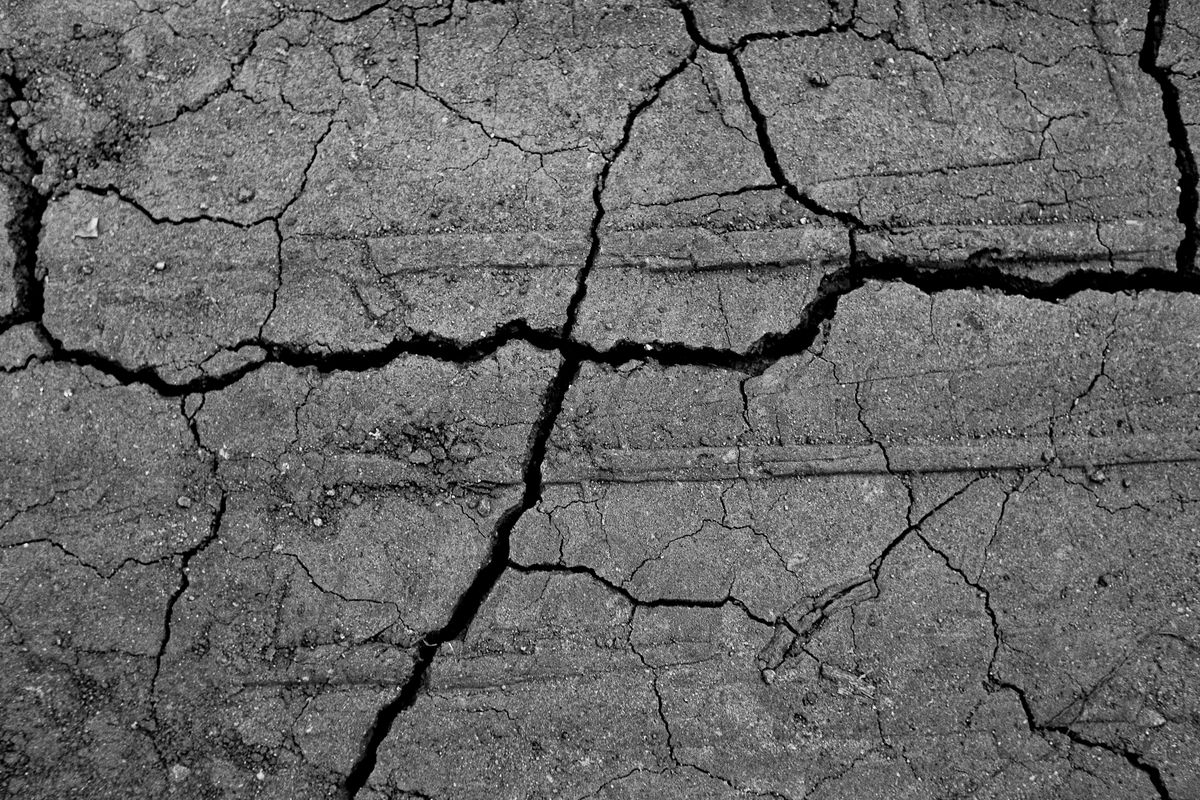
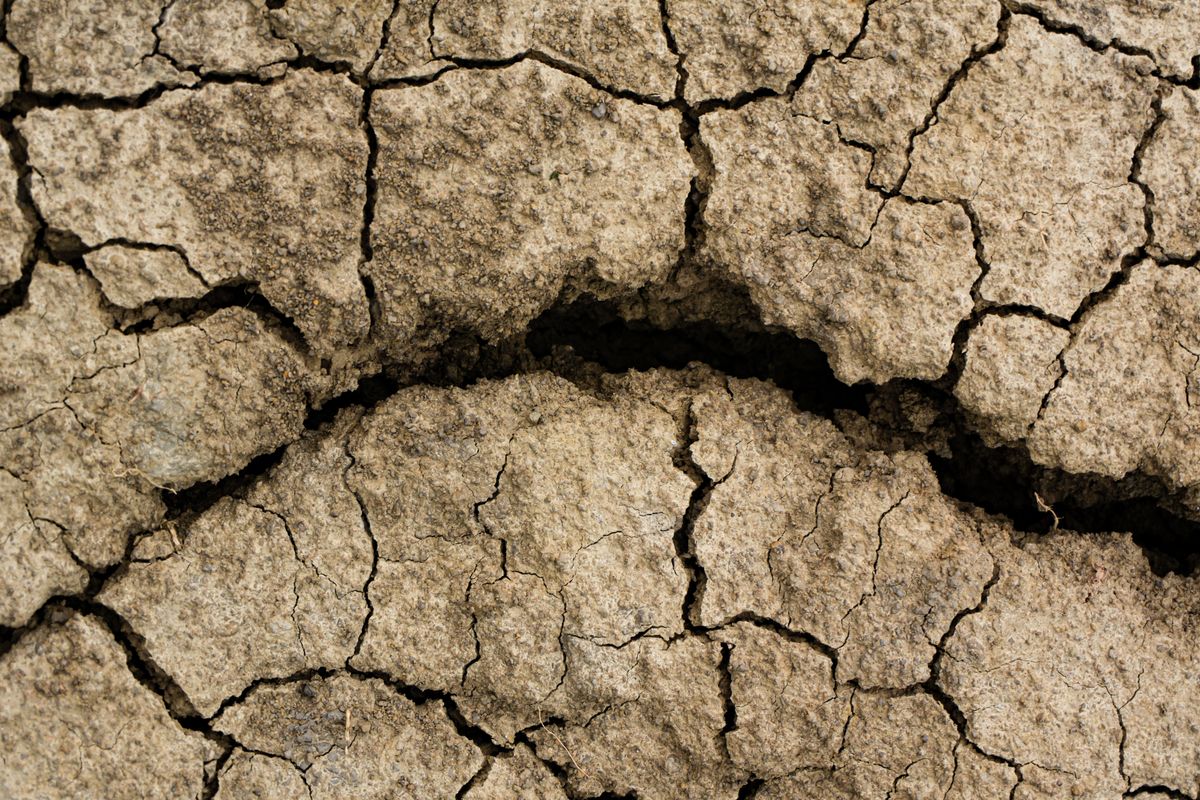
Le retrait-gonflement des argiles est un mouvement de sol provoqué par les variations de teneur en eau des terrains argileux. En période de sécheresse, l’argile perd son eau et se rétracte : c’est le retrait. Lorsque les pluies reviennent, elle absorbe de nouveau l’humidité et augmente de volume : c’est le gonflement. Ces mouvements ne sont pas toujours uniformes sous une maison, ce qui peut entraîner des tensions sur les fondations et la structure du bâtiment.
Le risque est particulièrement important pour les maisons individuelles dotées de fondations peu profondes, les constructions anciennes et les bâtiments implantés sur des terrains hétérogènes. Une différence d’exposition entre deux façades, la présence d’arbres proches ou un défaut d’évacuation des eaux pluviales peuvent aggraver les mouvements différentiels du sol.
Pourquoi les maisons se fissurent-elles ?
Une habitation ne réagit pas de façon homogène aux déplacements du terrain. Si une partie des fondations s’abaisse davantage qu’une autre, le bâti subit des contraintes mécaniques. Des fissures peuvent alors apparaître sur les murs, près des ouvertures, au niveau des jonctions entre une extension et le bâtiment principal ou sur les cloisons intérieures.
Le RGA ne concerne pas uniquement les murs. Il peut aussi provoquer un affaissement de dallage, une désolidarisation de terrasse, une rupture de canalisations enterrées, des difficultés à ouvrir les fenêtres ou encore un décalage des plinthes. Dans les situations les plus sévères, la stabilité et l’habitabilité du logement peuvent être affectées.
Les facteurs qui aggravent le risque
- La proximité d’arbres ou de haies dont les racines prélèvent l’eau présente dans le sol.
- Des fondations insuffisamment adaptées à la nature argileuse du terrain.
- Une fuite sur un réseau d’eau enterré, qui humidifie localement le sol.
- Une évacuation défaillante des eaux de pluie près des façades.
- Des travaux de terrassement, une extension ou une piscine modifiant l’équilibre hydrique autour de la construction.
Consulter la carte d’exposition au retrait-gonflement des argiles mise à disposition par les pouvoirs publics permet d’obtenir une première indication sur la sensibilité de la parcelle. Cette information ne suffit pas, à elle seule, à prouver l’origine d’un sinistre, mais elle constitue un élément utile dans un dossier d’assurance ou une expertise.
Comment reconnaître des fissures liées à la sécheresse ?
Toutes les fissures ne relèvent pas automatiquement de la sécheresse. Certaines sont superficielles et liées au vieillissement normal des enduits, tandis que d’autres peuvent résulter d’un défaut de construction, d’une infiltration, d’un choc, d’un problème de charpente ou d’un tassement ancien. Il est donc essentiel d’observer leur forme, leur localisation, leur évolution et leur contexte d’apparition.
Les signes fréquemment associés au RGA
Les fissures dues aux mouvements de terrain sont souvent obliques, en escalier lorsqu’elles suivent les joints de maçonnerie, ou localisées aux angles des portes et fenêtres. Elles peuvent traverser l’enduit et atteindre le support maçonné. Leur largeur peut évoluer rapidement au fil des saisons, notamment après une longue période de sécheresse.
- Fissures diagonales partant des angles d’ouvertures.
- Fissures traversantes visibles à l’intérieur et à l’extérieur du logement.
- Ouvertures devenant difficiles à manœuvrer ou présentant un jeu anormal.
- Décollement entre une terrasse, un garage ou une extension et la maison.
- Affaissement localisé du sol, des allées ou des revêtements extérieurs.
- Apparition simultanée de désordres dans plusieurs pièces ou sur plusieurs façades.
Mettre en place un suivi avant l’expertise
Dès la découverte des désordres, photographiez chaque fissure avec un repère de taille et une date. Reprenez les mêmes clichés à intervalles réguliers afin de démontrer une éventuelle évolution. Notez les épisodes de sécheresse, les dates de premières observations, les travaux réalisés à proximité et les incidents tels qu’une fuite d’eau. Conservez également les photographies anciennes de la maison : elles peuvent aider à établir le caractère nouveau ou l’aggravation des fissures.
Évitez de reboucher rapidement les fissures importantes avant le passage de l’expert, sauf si une mesure de sécurité est indispensable. Une réparation cosmétique prématurée peut rendre le diagnostic plus difficile. En cas de danger, faites constater la situation par un professionnel et conservez les factures des mesures conservatoires engagées.
La reconnaissance de l’état de catastrophe naturelle
Pour être indemnisé au titre de la garantie catastrophes naturelles pour un sinistre sécheresse-RGA, il ne suffit pas que la maison soit située sur un sol argileux. La commune doit faire l’objet d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour la période concernée et pour le phénomène de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
La procédure débute au niveau de la mairie. Après avoir recensé les signalements des habitants, la commune peut déposer une demande de reconnaissance auprès des services de l’État. Il est donc utile de déclarer rapidement les dégâts auprès de votre mairie, même avant la publication d’un arrêté. Plus les signalements sont nombreux et documentés, plus la collectivité dispose d’éléments pour instruire sa demande.
Comment vérifier si votre commune est reconnue ?
Les arrêtés sont publiés au Journal officiel et peuvent également être relayés par la préfecture, la mairie ou les sites d’information spécialisés. Vérifiez précisément le nom de votre commune, la période couverte et la nature du phénomène reconnu. Un arrêté peut viser certaines années de sécheresse sans concerner d’autres périodes : la concordance entre la date des dommages et la période reconnue est donc essentielle.
Catastrophe naturelle, assurance décennale ou dommage-ouvrage
La garantie Cat Nat n’est pas le seul mécanisme susceptible d’être mobilisé. Lorsque les fissures apparaissent peu après la construction ou des travaux importants, une responsabilité de constructeur, une assurance décennale ou une assurance dommage-ouvrage peut parfois être examinée. Ces garanties répondent à des conditions différentes et ne doivent pas être confondues avec le régime catastrophe naturelle.
| Dispositif | Situation concernée | Condition principale |
|---|---|---|
| Garantie catastrophe naturelle | Fissures liées à sécheresse et RGA | Arrêté Cat Nat pour la commune et contrat d’assurance couvrant le bien |
| Assurance décennale | Dommages graves après construction ou travaux | Responsabilité potentielle d’un constructeur pendant dix ans |
| Dommage-ouvrage | Réparation rapide de désordres de nature décennale | Assurance souscrite avant l’ouverture du chantier |
| Garantie dégâts des eaux | Dommages causés par une fuite ou rupture de canalisation | Origine accidentelle de l’eau établie |
Une même situation peut nécessiter l’examen de plusieurs garanties. Un professionnel du droit, un expert d’assuré ou votre assureur peut vous aider à déterminer la voie la plus adaptée selon l’âge de la construction, la date d’apparition des désordres et les documents disponibles.
Déclarer le sinistre sécheresse dans les délais
Après la publication de l’arrêté de catastrophe naturelle au Journal officiel, l’assuré doit déclarer son sinistre à son assureur dans un délai de 30 jours. Ce délai légal doit être pris au sérieux. Une déclaration tardive peut compliquer l’instruction du dossier, en particulier si l’assureur estime que ce retard lui a causé un préjudice.
Les informations à transmettre à l’assureur
La déclaration peut généralement être envoyée par courrier recommandé avec accusé de réception, via l’espace client de l’assureur ou par l’intermédiaire de votre agence. Privilégiez un support permettant de conserver une preuve de l’envoi et de la date. Décrivez les désordres sans formuler de diagnostic définitif : l’expert aura précisément pour mission d’en analyser la cause.
- Vos coordonnées, le numéro de contrat et l’adresse exacte du bien concerné.
- La date approximative d’apparition ou d’aggravation des fissures.
- Une description précise des dommages observés, pièce par pièce si nécessaire.
- Des photos datées, vidéos et plans localisant les zones touchées.
- Une copie de l’arrêté Cat Nat ou ses références lorsqu’il est publié.
- Les devis, factures, rapports et échanges avec la mairie ou des professionnels.
Les délais d’indemnisation et la franchise
Après réception de l’état estimatif des pertes ou de l’accord sur les mesures à prendre, l’assureur doit verser une provision dans un délai de deux mois lorsque le dossier le justifie. L’indemnisation complète intervient ensuite selon les modalités prévues par le régime Cat Nat et l’avancement de l’évaluation des travaux. En pratique, les dossiers RGA peuvent être longs, car ils exigent souvent des investigations géotechniques et des solutions de reprise adaptées.
Une franchise légale reste généralement à la charge de l’assuré pour les biens à usage d’habitation, sauf évolution réglementaire ou situation particulière. Son montant et ses éventuelles modulations doivent être confirmés auprès de l’assureur, car les règles applicables peuvent dépendre de la catégorie de bien et de la réglementation en vigueur à la date du sinistre.
Le rôle de l’expert dans un dossier fissures et sécheresse
L’expert missionné par l’assureur intervient pour déterminer si les désordres sont imputables au phénomène reconnu par l’arrêté Cat Nat, évaluer leur gravité et chiffrer les réparations nécessaires. Son rapport influence directement la décision de prise en charge et le montant de l’indemnité. Il est donc important de préparer sa visite avec méthode.
Préparer efficacement le rendez-vous d’expertise
Rassemblez tous les éléments factuels avant le rendez-vous : actes d’achat, plans de construction, étude de sol lorsqu’elle existe, factures de travaux, relevés photographiques, devis et historique des fissures. Signalez les modifications apportées au terrain, comme la plantation ou l’abattage d’arbres, la création d’une terrasse ou la réparation d’une canalisation. Ces informations permettent à l’expert de comprendre l’environnement du bâtiment.
Lors de la visite, faites le tour complet du logement et des extérieurs. Mentionnez les désordres moins visibles : carrelage fissuré, seuils désolidarisés, placards qui coincent, fissures dans le garage ou tassement de l’allée. Demandez que vos observations soient prises en compte et conservez une trace écrite des échanges importants.
Étude de sol et solutions de réparation
Une réparation durable ne consiste pas toujours à reboucher les fissures et à refaire un enduit. Si le mouvement de sol persiste, les fissures risquent de réapparaître. Selon le diagnostic, les travaux peuvent comprendre une étude géotechnique, la reprise en sous-œuvre des fondations, l’amélioration de la gestion des eaux, la réparation des réseaux ou la mise en place de solutions limitant les variations d’humidité autour de la maison.
Les montants peuvent varier considérablement. Une remise en état d’enduit peut coûter quelques milliers d’euros, tandis qu’une reprise structurelle ou des micropieux peuvent représenter plusieurs dizaines de milliers d’euros. L’enjeu est donc d’obtenir un chiffrage cohérent couvrant à la fois la cause du dommage et les réparations consécutives nécessaires.
Indemnisation insuffisante ou refusée : quels recours ?
Un refus de garantie ou une offre jugée trop faible n’est pas nécessairement définitif. L’assureur peut estimer que les fissures sont anciennes, que leur cause est étrangère à la sécheresse, que les dommages sont seulement esthétiques ou que les travaux proposés dépassent ce qui est nécessaire. Si vous contestez cette analyse, agissez de manière argumentée et documentée.
Demander une contre-expertise
Vous pouvez solliciter un expert d’assuré indépendant afin d’obtenir une analyse technique contradictoire. Cet intervenant défend vos intérêts et peut examiner le rapport adverse, les désordres constatés, les devis et la pertinence des travaux proposés. Ses honoraires sont généralement à votre charge, sauf garantie spécifique prévue dans votre contrat, notamment une protection juridique.
La contre-expertise est particulièrement utile lorsque le désaccord porte sur l’origine des dommages, l’ampleur des reprises nécessaires ou l’absence de prise en charge d’éléments indispensables. Par exemple, si l’assureur prévoit seulement la réfection des fissures visibles alors qu’une étude démontre la nécessité de stabiliser les fondations, un avis technique indépendant peut être déterminant.
Les étapes de contestation
- Demandez par écrit les motifs précis du refus ou le détail du chiffrage proposé.
- Adressez une réclamation argumentée au service réclamations de l’assureur.
- Joignez les rapports, photos, devis comparatifs et éléments techniques utiles.
- Mobilisez votre protection juridique si votre contrat en prévoit une.
- Saisissez le médiateur de l’assurance lorsque les voies internes sont épuisées.
- Envisagez un accompagnement juridique en cas d’enjeu financier important ou de litige persistant.
Ne signez pas une quittance définitive sans avoir vérifié son contenu et la portée de votre acceptation. Si vous acceptez une provision, assurez-vous qu’elle est bien présentée comme telle et qu’elle ne vous prive pas de la possibilité de réclamer un complément après investigations.
Prévenir l’aggravation des fissures sur un terrain argileux
La prévention ne supprime pas toujours le risque RGA, mais elle peut limiter certains facteurs aggravants. Une gestion régulière de l’eau autour de la maison est particulièrement importante. Il convient d’éviter que le sol se dessèche de manière excessive à proximité des fondations, tout en empêchant les infiltrations ou les stagnations d’eau.
Les bonnes pratiques autour de l’habitation
- Vérifier régulièrement les gouttières, descentes d’eaux pluviales et regards.
- Éloigner le rejet des eaux de pluie des fondations grâce à un dispositif adapté.
- Faire contrôler rapidement toute suspicion de fuite sur un réseau enterré.
- Éviter les plantations d’arbres à forte consommation d’eau trop près du bâti.
- Surveiller les fissures existantes à l’aide de photographies et de témoins adaptés.
- Faire étudier le sol avant une extension, une piscine ou des travaux modifiant le terrain.
Anticiper avant d’acheter ou de construire
Avant un achat immobilier, renseignez-vous sur l’état des risques, la cartographie RGA, les sinistres antérieurs déclarés et l’existence éventuelle de travaux de reprise. Lors d’une construction neuve en zone exposée, une étude géotechnique et des fondations conçues selon les préconisations techniques sont des précautions essentielles. Elles représentent un coût initial, mais peuvent éviter des réparations beaucoup plus lourdes à long terme.
Si votre maison présente déjà des signes de mouvement, n’attendez pas qu’une fissure devienne structurelle. Un diagnostic précoce aide à distinguer un désordre superficiel d’un problème nécessitant une intervention. Il permet également de constituer un historique utile si une future reconnaissance de catastrophe naturelle intervient.
Conclusion : agir vite pour défendre votre indemnisation RGA
Face à des fissures apparues après une sécheresse, la rapidité et la rigueur sont vos meilleurs alliés. Photographiez les désordres, conservez les documents relatifs à votre maison, informez votre mairie et surveillez la publication d’un éventuel arrêté de catastrophe naturelle. Dès que votre commune est reconnue, respectez le délai de déclaration de 30 jours auprès de votre assureur et transmettez un dossier aussi complet que possible.
L’expertise est une étape centrale : elle doit identifier l’origine réelle des fissures et proposer des réparations durables, pas seulement esthétiques. Si l’offre d’indemnisation ne couvre pas les travaux nécessaires ou si le lien avec le RGA est contesté, une contre-expertise et les voies de réclamation peuvent vous permettre de défendre vos droits. Pour un sinistre complexe, s’entourer d’un expert d’assuré ou d’un professionnel compétent aide souvent à sécuriser le dossier et à préserver la valeur de votre logement.
- L’indemnisation des fissures liées à la sécheresse au titre de la Cat Nat exige un arrêté reconnaissant le phénomène RGA dans votre commune.
- Après la publication de l’arrêté au Journal officiel, déclarez le sinistre à votre assureur dans un délai de 30 jours avec des preuves datées et détaillées.
- Une réparation durable doit traiter la cause des mouvements de sol ; en cas de désaccord, la contre-expertise est un recours essentiel.