La garantie décennale est souvent présentée comme une protection totale contre tous les défauts constatés après des travaux. En réalité, son champ d’application est précis : elle ne couvre ni les simples imperfections esthétiques ni tous les incidents du chantier. Elle vise les désordres les plus graves, ceux qui compromettent la solidité d’un ouvrage ou qui le rendent impropre à sa destination. Pour un particulier qui fait construire, rénover une maison ou réaliser une extension, comprendre cette distinction est essentiel avant de signer un devis.
Fissures importantes, infiltrations récurrentes, affaissement d’un plancher, défaut d’étanchéité de toiture ou installation de chauffage intégrée défaillante : certains dommages peuvent relever de la responsabilité décennale du professionnel. Mais encore faut-il que les conditions légales soient réunies, que l’assurance ait été souscrite et que les démarches soient engagées dans les délais. Cet article détaille concrètement ce que la garantie décennale couvre vraiment, les travaux concernés, les exclusions fréquentes et les réflexes à adopter pour sécuriser votre projet immobilier.
Qu’est-ce que la garantie décennale des constructeurs ?
La garantie décennale, aussi appelée assurance de responsabilité civile décennale, est une obligation prévue par les articles 1792 et suivants du Code civil. Elle engage la responsabilité du constructeur pendant dix ans à compter de la réception des travaux. Cette réception correspond au moment où le maître d’ouvrage, c’est-à-dire le client, accepte l’ouvrage, avec ou sans réserves.
Le principe est simple : lorsqu’un dommage d’une certaine gravité apparaît après la livraison, le constructeur peut être tenu de financer les réparations nécessaires. Cette responsabilité est dite de plein droit. Le maître d’ouvrage n’a donc pas besoin de démontrer une faute technique du professionnel. Il doit surtout établir l’existence du dommage, sa gravité et son apparition dans le délai de dix ans.
Une protection liée à l’ouvrage, pas seulement au contrat
La décennale est attachée à l’immeuble et aux travaux réalisés. Elle protège donc les propriétaires successifs du bien pendant la période restante. Par exemple, si une maison est vendue quatre ans après sa construction et qu’une infiltration structurelle apparaît la sixième année, l’acquéreur peut agir au titre de la garantie décennale, même s’il n’a pas signé le contrat initial avec l’entreprise.
Cette caractéristique est particulièrement importante lors d’un achat immobilier récent. Le vendeur doit informer l’acquéreur des travaux réalisés au cours des dix dernières années et transmettre, lorsque cela est possible, les attestations d’assurance correspondantes. Une absence de justificatif peut compliquer une future indemnisation et doit attirer l’attention avant la signature d’un compromis.
Une obligation d’assurance pour les professionnels concernés
Les constructeurs soumis à la responsabilité décennale doivent souscrire une assurance avant l’ouverture du chantier. Cette obligation concerne notamment les artisans, les entrepreneurs, les promoteurs immobiliers, les architectes, les maîtres d’œuvre et, dans certains cas, les bureaux d’études. L’attestation d’assurance doit être remise au client avant le début des travaux.
Il faut distinguer la responsabilité décennale, qui découle de la loi, et le contrat d’assurance décennale, qui permet au professionnel de prendre en charge financièrement les conséquences de cette responsabilité. Un artisan non assuré reste juridiquement responsable, mais obtenir réparation peut devenir beaucoup plus difficile, en particulier s’il est insolvable ou s’il cesse son activité.
- La durée de garantie est de dix ans à partir de la réception des travaux.
- Elle concerne les dommages graves affectant l’ouvrage ou ses éléments indissociables.
- Elle bénéficie au maître d’ouvrage et aux propriétaires successifs.
- Elle ne remplace pas les autres garanties légales applicables après un chantier.
Quels travaux sont réellement concernés par la garantie décennale ?
La garantie décennale ne s’applique pas uniquement aux maisons neuves. Elle peut également concerner des travaux de rénovation, d’agrandissement ou de réhabilitation dès lors qu’ils participent à la construction d’un ouvrage ou qu’ils affectent un élément essentiel du bâti. L’analyse dépend de la nature réelle des travaux et de leurs conséquences techniques, pas seulement de l’intitulé inscrit sur le devis.
Les opérations de construction et de gros œuvre
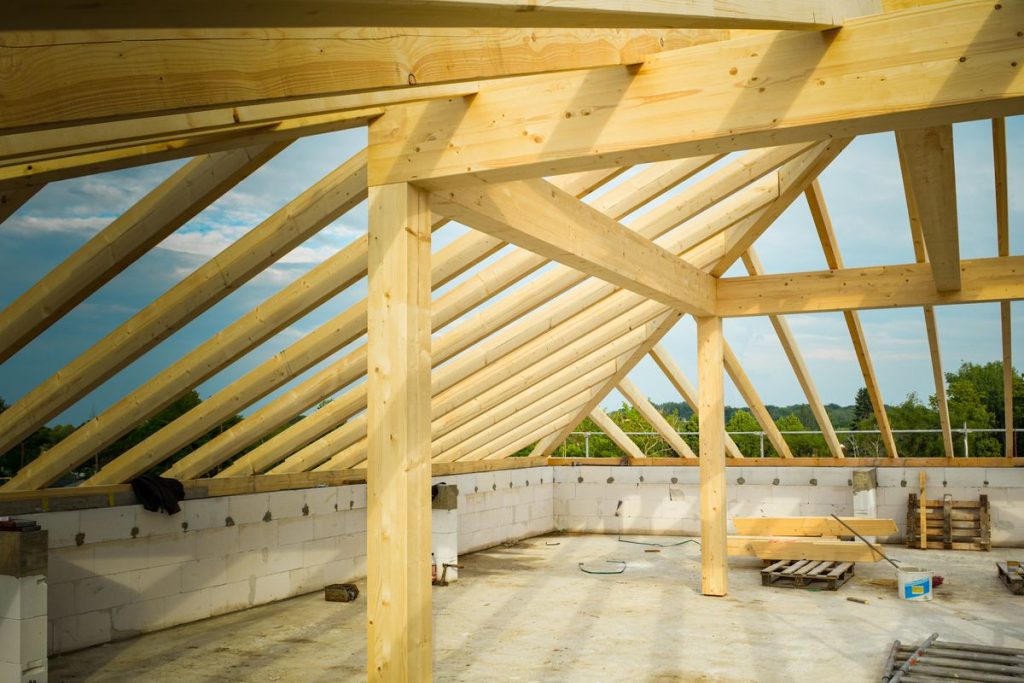
Les travaux de gros œuvre sont les exemples les plus évidents. Fondations, murs porteurs, charpente, dalle, plancher, toiture ou travaux de surélévation peuvent relever de la décennale. Si une fondation est insuffisante et provoque des fissures évolutives, si une charpente se déforme ou si une toiture présente un défaut majeur d’étanchéité, le dommage peut engager la responsabilité décennale de l’entreprise.
La construction d’une extension de maison est également concernée. Une véranda maçonnée, un garage, une dépendance ou une surélévation constituent des ouvrages susceptibles d’être couverts. Dans ces projets, il est prudent de demander les attestations d’assurance de chaque intervenant : maçon, couvreur, charpentier, étancheur, électricien et plombier selon les prestations confiées.
Les équipements indissociables du bâtiment
La garantie décennale peut couvrir des éléments d’équipement lorsque leur dépose, leur démontage ou leur remplacement ne peut pas s’effectuer sans détériorer le gros œuvre ou compromettre l’usage du bâtiment. C’est notamment le cas de certaines canalisations encastrées, d’un réseau de chauffage intégré au sol ou d’une étanchéité incorporée à une terrasse.
Un plancher chauffant qui fuit sous une chape peut ainsi relever de la décennale, car sa réparation implique généralement de casser le revêtement et la chape. De la même manière, une canalisation encastrée provoquant des infiltrations répétées dans les murs peut entrer dans le champ de la garantie si elle rend le logement difficilement habitable ou nécessite des travaux lourds.
Les travaux de rénovation : une analyse au cas par cas
La rénovation n’est pas automatiquement exclue. Le remplacement complet d’une couverture, la création d’une salle de bains avec réseaux encastrés, la rénovation d’une façade avec fonction d’étanchéité ou la pose d’une isolation par l’extérieur peuvent être concernés lorsque les désordres atteignent le seuil de gravité requis.
À l’inverse, un simple changement de peinture, la pose de papier peint ou le remplacement d’un meuble de cuisine ne constituent généralement pas des travaux décennaux. Il faut donc éviter de se fier à une formule générale telle que « tous travaux garantis dix ans ». La vraie question est de savoir si le désordre touche la solidité ou la destination de l’ouvrage.
| Type de travaux | Exemple de désordre | Décennale possible ? |
|---|---|---|
| Fondations et structure | Affaissement, fissures traversantes, instabilité | Oui, très fréquemment |
| Toiture et étanchéité | Infiltrations importantes et répétées | Oui, si le bâtiment devient impropre à son usage |
| Canalisations encastrées | Fuites sous dalle ou dans les murs | Oui, selon les conséquences et les réparations nécessaires |
| Peinture intérieure | Traces, teinte irrégulière, cloques limitées | En principe non |
| Équipement dissociable | Panne d’un appareil remplaçable sans dégradation | Souvent non, sauf impropriété à destination |
Quels dommages la garantie décennale couvre-t-elle vraiment ?
Pour être pris en charge, un dommage doit répondre à l’un des deux grands critères légaux : compromettre la solidité de l’ouvrage ou rendre l’ouvrage impropre à sa destination. Ces notions sont concrètes, mais leur appréciation dépend des faits, de l’expertise technique et parfois de la jurisprudence. Un défaut peut paraître limité au départ et devenir décennal s’il s’aggrave ou empêche une utilisation normale du logement.
Les dommages qui compromettent la solidité
La solidité concerne les éléments qui assurent la stabilité, la résistance ou la pérennité du bâtiment. Les fissures importantes sur un mur porteur, l’affaissement d’une dalle, l’effondrement partiel d’un plafond, une charpente fragilisée par une mauvaise conception ou un défaut de fondation figurent parmi les cas les plus caractéristiques.
Par exemple, de petites fissures superficielles peuvent être de simples désordres esthétiques. En revanche, des fissures traversantes, évolutives, situées près des ouvertures et accompagnées de difficultés de fermeture des portes ou fenêtres peuvent signaler un mouvement de structure. Une expertise est alors indispensable pour identifier l’origine du problème et déterminer si la responsabilité décennale est mobilisable.
L’impropriété à destination : une notion plus large
Un logement devient impropre à sa destination lorsqu’il ne peut plus être utilisé normalement pour l’usage prévu. Il n’est pas nécessaire qu’il menace de s’effondrer. Des infiltrations rendant une chambre humide, un défaut d’étanchéité de terrasse provoquant des fuites, une ventilation défaillante entraînant une condensation persistante ou une isolation très insuffisante peuvent, selon leur intensité, relever de ce critère.
Le chauffage constitue un bon exemple. Une panne ponctuelle d’un radiateur est rarement décennale. En revanche, une installation centrale mal conçue, incapable de chauffer correctement une habitation neuve en hiver, peut rendre le bien impropre à son usage. Il faut alors démontrer que le défaut est généralisé, durable et suffisamment grave, et non qu’il s’agit d’un simple réglage ou d’un entretien défaillant.
Les dommages futurs mais certains
La garantie décennale peut parfois être invoquée avant même que le dommage ne se soit totalement matérialisé. Il faut toutefois que sa survenance soit certaine dans le délai de dix ans. Un expert peut, par exemple, constater qu’une mauvaise mise en œuvre d’une membrane d’étanchéité entraînera inévitablement des infiltrations à court terme.
Cette possibilité évite d’attendre une dégradation majeure. Néanmoins, une simple crainte ou un risque hypothétique ne suffit pas. Des observations techniques, photographies datées, mesures d’humidité, rapports d’expertise et documents de chantier renforcent considérablement un dossier.
- Infiltrations d’eau affectant durablement les pièces ou la structure.
- Fissures graves liées à un défaut de fondations, de mur ou de dalle.
- Défaut d’étanchéité d’une toiture, d’une terrasse ou d’une façade.
- Effondrement, affaissement ou déformation d’un élément structurel.
- Installation intégrée défaillante rendant le logement inhabitable ou inutilisable.
Quels défauts et sinistres sont exclus de la garantie décennale ?
La décennale n’est pas une assurance d’entretien, ni une garantie contre toutes les malfaçons. Beaucoup de litiges entre clients et entreprises concernent des défauts réels, mais trop limités pour être indemnisés au titre de cette garantie. Connaître les exclusions permet d’orienter correctement sa demande vers la garantie de parfait achèvement, la garantie biennale, la responsabilité contractuelle ou une négociation amiable.
Les désordres purement esthétiques
Les défauts visuels sans conséquence sur l’usage ou la solidité sont généralement exclus. Il peut s’agir d’une nuance de peinture irrégulière, de joints de carrelage imparfaits, de traces légères sur un enduit, d’un défaut d’alignement mineur ou d’une finition qui ne correspond pas exactement aux attentes du client. Ces problèmes peuvent être contestés à la réception ou dans l’année suivante, mais ils ne relèvent pas automatiquement de la décennale.
La frontière peut cependant évoluer. Un carrelage fissuré isolément est souvent un désordre esthétique. Si le carrelage se décolle en grande quantité, crée un danger ou révèle un défaut de chape généralisé, l’analyse devient différente. Il est donc préférable de documenter l’étendue du problème plutôt que de se limiter à une description subjective.
L’usure normale et le défaut d’entretien
Un bâtiment vieillit. L’usure due au temps, aux conditions climatiques normales, à une absence d’entretien ou à une mauvaise utilisation n’est pas couverte par la décennale. Des gouttières jamais nettoyées, une toiture non entretenue, des joints silicone dégradés après plusieurs années ou une chaudière non révisée ne permettent pas, en principe, de mettre en cause l’entreprise au titre de la garantie de dix ans.
Les assureurs examinent attentivement cette question. Si une infiltration résulte d’un défaut initial de pose, la décennale peut intervenir. Si elle est causée par des feuilles accumulées dans une évacuation ou par une réparation tardive après une tempête, la prise en charge peut être refusée. Conserver les factures d’entretien et les échanges avec les professionnels est donc utile.
Les équipements dissociables et les dommages extérieurs
Un élément dissociable est un équipement qui peut être retiré ou remplacé sans dégrader l’ouvrage : un robinet, un interphone, un radiateur électrique ou certains volets motorisés. Ces éléments peuvent relever de la garantie biennale de bon fonctionnement pendant deux ans, mais pas nécessairement de la décennale. Une exception existe lorsque leur défaillance rend l’ouvrage impropre à sa destination.
Les dommages provoqués par un événement extérieur sont aussi exclus de la responsabilité décennale du constructeur lorsqu’ils ne sont pas liés à un défaut de construction : catastrophe naturelle, incendie, vandalisme, choc d’un véhicule ou tempête exceptionnelle. Dans ces cas, il faut se tourner vers l’assurance habitation ou les garanties spécifiques souscrites.
Qui doit souscrire une assurance décennale et comment la vérifier ?
La loi impose l’assurance décennale à toute personne dont la responsabilité peut être engagée sur le fondement de la responsabilité décennale. Cela inclut de nombreux intervenants du secteur du bâtiment, y compris lorsqu’ils travaillent sous le statut de micro-entrepreneur. Le fait d’exercer à petite échelle ne dispense pas de l’obligation d’assurance.
Les professionnels concernés
Les entreprises de maçonnerie, couverture, plomberie, électricité, charpente, étanchéité, menuiserie ou chauffage peuvent être concernées selon les travaux effectués. Les architectes, maîtres d’œuvre, promoteurs, constructeurs de maisons individuelles et bureaux d’études doivent également être vigilants. Chacun doit être assuré pour l’activité exacte qu’il réalise.
Cette précision est capitale. Une entreprise assurée pour de la peinture intérieure n’est pas forcément couverte pour réaliser une étanchéité de toiture. De même, un artisan déclaré pour des travaux de plomberie ne doit pas exécuter sans couverture adaptée une mission de gros œuvre. L’attestation doit mentionner les activités garanties et leur période de validité.
Les contrôles à effectuer avant la signature
Avant d’accepter un devis, demandez une attestation d’assurance décennale récente. Comparez le nom de l’entreprise, son numéro SIREN ou SIRET, l’adresse, l’assureur, le numéro de contrat et les activités déclarées. Vérifiez aussi que la date de validité couvre le début prévisionnel du chantier. Une attestation expirée ou établie au nom d’une autre structure ne constitue pas une protection suffisante.
Il est recommandé de contacter directement l’assureur indiqué sur le document pour confirmer la validité du contrat, surtout pour des travaux coûteux. Cette démarche peut éviter de confier un chantier de plusieurs dizaines de milliers d’euros à un professionnel mal assuré. Le devis, les factures et l’attestation doivent ensuite être conservés pendant au moins dix ans après la réception.
Le rôle de l’assurance dommages-ouvrage
Le maître d’ouvrage qui fait construire ou entreprend certains travaux importants doit également envisager, et souvent souscrire, une assurance dommages-ouvrage. Elle ne remplace pas la garantie décennale de l’entreprise. Son rôle est de préfinancer rapidement les réparations relevant de la décennale, sans attendre qu’un tribunal détermine les responsabilités de chaque intervenant.
En pratique, l’assurance dommages-ouvrage peut accélérer l’indemnisation d’un sinistre grave. L’assureur indemnise le propriétaire puis exerce un recours contre les assureurs responsables. Son coût représente souvent quelques pourcents du montant des travaux, selon la nature du projet, le niveau de risque et les garanties souscrites. Pour une construction neuve ou une rénovation structurelle, elle apporte une sécurité importante.
Quand commence la garantie décennale et combien de temps dure-t-elle ?
La garantie décennale court pendant dix ans à partir de la réception des travaux. Cette date est fondamentale : elle marque le point de départ des principales garanties légales et permet de déterminer la date limite pour agir. La réception peut prendre la forme d’un procès-verbal signé, mais elle peut aussi être tacite dans certaines situations, notamment lorsque le client prend possession des lieux et règle le solde des travaux.
La réception avec ou sans réserves
Le maître d’ouvrage peut réceptionner les travaux sans réserves lorsqu’il estime que tout est conforme. Il peut aussi formuler des réserves sur le procès-verbal : porte rayée, carrelage mal posé, fuite visible, absence de finition ou équipement non fonctionnel. Ces réserves doivent être précises et idéalement accompagnées de photographies.
Les défauts signalés à la réception relèvent principalement de la garantie de parfait achèvement, valable un an. L’entreprise doit les corriger. Cela ne signifie pas qu’un désordre réservé ne pourra jamais devenir décennal : s’il s’aggrave et atteint le niveau de gravité requis, la garantie décennale peut être invoquée. Mais il est toujours préférable de ne pas réceptionner trop vite un ouvrage visiblement défectueux.
Les autres garanties après travaux
Trois garanties légales sont couramment évoquées après un chantier. Elles ne couvrent pas la même chose et n’ont pas la même durée. Les connaître aide à choisir le bon fondement lors d’une réclamation.
| Garantie | Durée | Principaux dommages concernés |
|---|---|---|
| Garantie de parfait achèvement | 1 an après réception | Tous les désordres signalés, sauf usure normale |
| Garantie biennale | 2 ans après réception | Éléments d’équipement dissociables |
| Garantie décennale | 10 ans après réception | Solidité de l’ouvrage ou impropriété à destination |
Le délai de dix ans n’est pas un délai à prendre à la légère. Dès qu’un désordre sérieux apparaît, il convient de le déclarer sans attendre. Une expertise, une mise en demeure ou une procédure judiciaire peut nécessiter du temps. Agir durant la dernière année de garantie expose à des difficultés supplémentaires, notamment si l’entreprise a disparu ou si les documents sont incomplets.
Comment déclarer un sinistre relevant de la garantie décennale ?
Face à une infiltration, une fissure ou une défaillance importante, la réaction du propriétaire peut influencer l’issue du dossier. L’objectif est de limiter l’aggravation du dommage, réunir des preuves et alerter les bons interlocuteurs. Il ne faut pas engager de gros travaux de réparation avant les constatations nécessaires, sauf urgence destinée à protéger les occupants ou éviter une aggravation manifeste.
Constituer un dossier solide
Commencez par photographier et filmer les désordres de manière datée. Prenez des vues larges pour situer le problème, puis des gros plans pour montrer les détails. Conservez le contrat, les devis, les factures, le procès-verbal de réception, les attestations d’assurance, les échanges de courriels et les éventuels rapports techniques.
Un constat de commissaire de justice peut être utile lorsque le litige est important ou lorsque les désordres risquent d’évoluer rapidement. L’avis d’un expert bâtiment indépendant peut également aider à établir le lien entre le dommage et les travaux réalisés. Son rapport ne lie pas forcément l’assureur, mais il apporte des éléments techniques utiles lors des négociations.
Adresser une déclaration claire et formelle
Informez l’entreprise par lettre recommandée avec accusé de réception. Décrivez les désordres, mentionnez la date de réception, demandez une intervention et fixez un délai raisonnable de réponse. Si vous avez souscrit une assurance dommages-ouvrage, déclarez aussi le sinistre à votre assureur selon les modalités prévues au contrat.
La déclaration doit éviter les formulations vagues. Au lieu d’écrire « la toiture a un problème », précisez par exemple : « Depuis le 12 novembre, des infiltrations apparaissent dans la chambre située sous la toiture après chaque épisode de pluie ; les plafonds présentent des auréoles et l’humidité mesurée est élevée. » Cette précision facilite l’instruction du dossier.
Que faire en cas de refus ou d’absence de réponse ?
Un assureur peut contester le caractère décennal du dommage ou invoquer une exclusion. En cas de désaccord, n’acceptez pas un refus non motivé sans examiner le rapport d’expertise et les clauses applicables. Vous pouvez demander une contre-expertise, solliciter une médiation, consulter une association de consommateurs ou être accompagné par un avocat en droit de la construction.
Si le litige persiste, une procédure en référé peut permettre de faire désigner un expert judiciaire. Cet expert analysera les causes, les responsabilités et le coût des travaux réparatoires. Cette étape représente un coût et peut prendre du temps, mais elle est souvent déterminante lorsqu’un sinistre grave oppose le maître d’ouvrage, plusieurs entreprises et leurs assureurs.
Que se passe-t-il si l’entreprise a fermé, déposé le bilan ou n’était pas assurée ?
La disparition d’une entreprise ne fait pas disparaître automatiquement la garantie décennale. Si elle était bien assurée à la date d’ouverture du chantier, son assureur décennal reste en principe mobilisable pour les sinistres relevant du contrat. C’est pourquoi l’attestation remise avant travaux doit être conservée avec soin, même si l’artisan cesse son activité quelques années plus tard.
Entreprise en liquidation : retrouver l’assureur
Lorsqu’une société est radiée, en liquidation judiciaire ou introuvable, le maître d’ouvrage peut déclarer le sinistre directement auprès de l’assureur mentionné sur l’attestation. Il est utile de joindre tous les justificatifs disponibles : devis, facture, date de réception, photos, échanges et copie de l’attestation. Le fait que l’entreprise n’existe plus n’empêche pas l’analyse de la garantie.
Il faut toutefois vérifier que l’assurance concernait bien l’activité réalisée et que le contrat était valide au moment où les travaux ont débuté. Une attestation apparemment régulière ne garantit pas toujours que la prestation précise était couverte. D’où l’intérêt d’un contrôle préalable, avant le chantier et non après l’apparition d’un sinistre.
Absence d’assurance : des recours plus complexes
Construire ou réaliser des travaux sans assurance décennale obligatoire expose le professionnel à des sanctions et à une responsabilité financière importante. Pour le client, la situation est plus délicate. Il peut agir directement contre l’entreprise ou son dirigeant selon les circonstances, mais l’indemnisation dépendra de leur solvabilité. Une décision de justice favorable ne garantit pas, à elle seule, un paiement effectif.
Si une assurance dommages-ouvrage a été souscrite, elle peut constituer une protection précieuse, sous réserve que le sinistre entre dans son champ de garantie. En l’absence de dommages-ouvrage et de décennale valide, le propriétaire peut devoir avancer des frais d’expertise et de réparation tout en engageant des recours. Pour des travaux structurants, choisir une entreprise assurée n’est donc pas une formalité administrative : c’est une condition de sécurité financière.
Les bonnes pratiques avant, pendant et après le chantier
La meilleure stratégie reste la prévention. Comparez plusieurs devis détaillés, vérifiez les assurances, exigez un calendrier, ne versez pas des acomptes disproportionnés et formalisez toute modification de prestation par écrit. À la réception, prenez le temps d’inspecter chaque pièce et chaque élément extérieur. Faites-vous accompagner si le projet est complexe.
Après le chantier, classez l’ensemble des documents dans un dossier unique, papier et numérique. Une organisation simple peut faire gagner plusieurs semaines en cas de sinistre. Pour un projet de construction, d’extension ou de rénovation lourde, l’accompagnement d’un maître d’œuvre ou d’un expert indépendant peut aussi réduire le risque de malfaçons et faciliter le suivi des responsabilités.
- La garantie décennale couvre pendant dix ans les dommages qui compromettent la solidité du bâtiment ou le rendent impropre à sa destination.
- Les défauts esthétiques, l’usure normale, le manque d’entretien et de nombreux équipements dissociables ne relèvent généralement pas de la décennale.
- Avant tout chantier, vérifiez l’attestation d’assurance, les activités garanties et conservez les preuves jusqu’à l’expiration du délai de dix ans.
La garantie décennale constitue une protection majeure pour les propriétaires, mais elle ne doit pas être confondue avec une couverture universelle de tous les défauts de chantier. Son intervention dépend de la gravité du dommage, de son lien avec les travaux et de la date de réception de l’ouvrage. Une fissure, une fuite ou une panne ne suffit donc pas toujours : il faut apprécier leurs conséquences réelles sur la stabilité, l’étanchéité, la sécurité et l’usage normal du bien.
Pour sécuriser votre projet, adoptez les bons réflexes dès le départ : sélectionnez des entreprises compétentes, contrôlez leurs assurances, signez des devis précis et conservez tous les documents. En cas de désordre, agissez rapidement, documentez les faits et sollicitez un avis technique avant de lancer des réparations définitives. Cette rigueur permet de défendre efficacement vos droits et d’obtenir, lorsque les conditions sont réunies, une prise en charge adaptée au titre de la garantie décennale.