Construire sa maison est un projet enthousiasmant, mais il soulève rapidement une question essentielle : quel budget faut-il réellement prévoir ? Entre le prix au m² annoncé par les constructeurs, l’achat du terrain, les frais de notaire, les raccordements et les taxes, le coût global peut varier fortement d’un projet à l’autre. Pour comparer les offres avec pertinence, il est indispensable de distinguer le prix de la maison elle-même du budget complet nécessaire pour emménager.
Le contrat de construction de maison individuelle, plus connu sous le nom de CCMI, constitue un cadre particulièrement protecteur pour de nombreux particuliers. Il fixe notamment un prix convenu, un délai de réalisation et des garanties légales. Toutefois, un CCMI ne dispense pas d’étudier chaque ligne du chiffrage ni d’anticiper les dépenses qui restent à la charge du maître d’ouvrage. Ce guide détaille le prix au m² d’une construction neuve, les critères qui font évoluer le budget et les points à contrôler avant de signer.
Comprendre le prix au m² pour construire sa maison
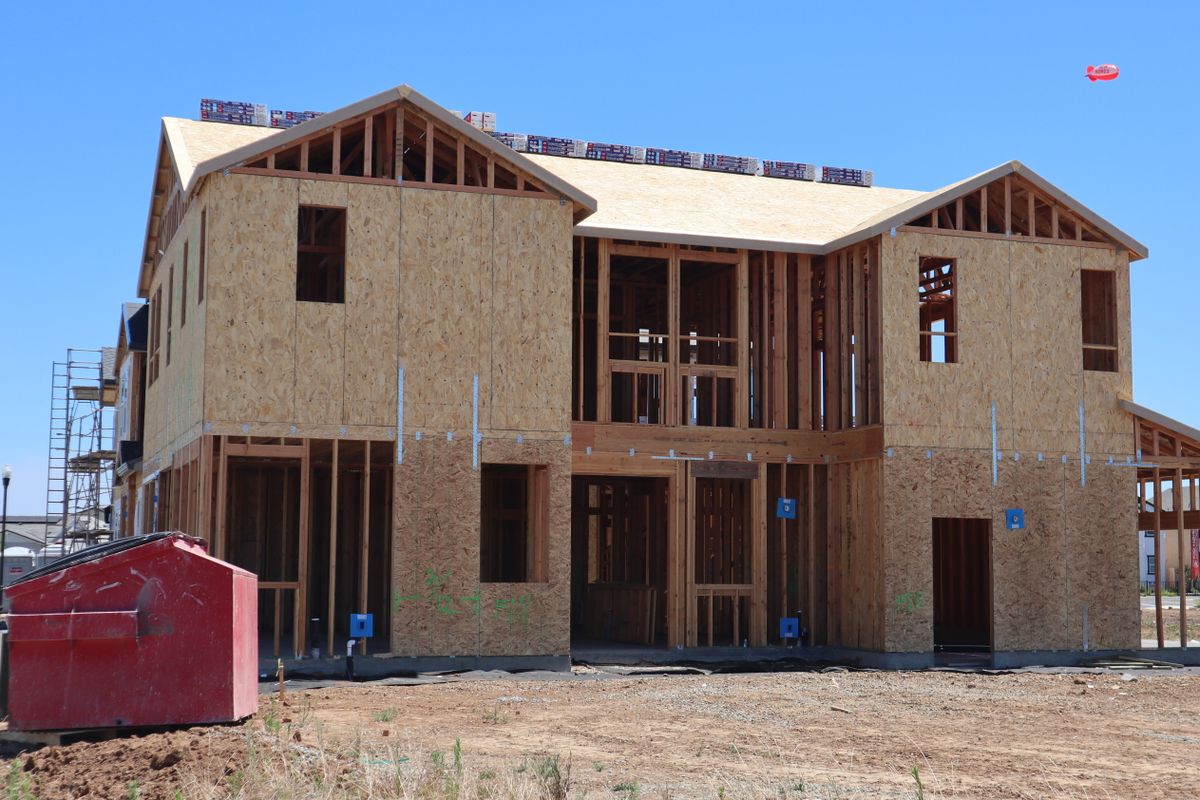
Le prix au m² est un indicateur utile pour obtenir un premier ordre de grandeur, mais il ne doit jamais être considéré comme un tarif universel. En 2026, pour une maison neuve construite par un professionnel, il faut souvent compter entre 1 500 et 2 500 euros par m² habitable, hors terrain et hors certains frais annexes. Les projets très simples, dans des secteurs peu tendus et avec des prestations standardisées, peuvent se situer près de la fourchette basse. À l’inverse, une maison contemporaine, une architecture personnalisée ou une construction dans une zone où la main-d’œuvre est coûteuse peut largement dépasser 2 500 euros par m².
Ce ratio se calcule généralement en divisant le prix de la construction par la surface habitable. Une maison de 100 m² dont le contrat de construction est signé à 190 000 euros affiche donc un prix indicatif de 1 900 euros par m². Cette méthode permet de comparer deux projets proches, mais elle ne renseigne pas toujours sur le niveau d’équipement, sur les travaux inclus ni sur la qualité des finitions. Une offre moins chère au m² peut par exemple exclure les peintures, les revêtements de sol des chambres, les raccordements ou encore les aménagements extérieurs.
Pourquoi le prix au m² baisse souvent avec la surface
Une maison plus grande n’est pas forcément proportionnellement plus chère. Certains postes sont peu sensibles à la surface, comme les études, le dépôt du permis de construire, l’installation de chantier, le raccordement provisoire ou certains équipements techniques. Par conséquent, ces dépenses sont réparties sur davantage de mètres carrés lorsqu’une maison passe de 80 à 130 m².
À titre d’exemple, une maison compacte de 80 m² peut coûter 176 000 euros, soit 2 200 euros par m², tandis qu’une maison de 120 m² construite avec le même niveau de prestations peut revenir à 228 000 euros, soit 1 900 euros par m². Le budget total augmente bien entendu, mais le prix unitaire diminue. Il faut néanmoins éviter de choisir une surface excessive uniquement pour améliorer un ratio : les charges de chauffage, l’ameublement, la taxe foncière et l’entretien doivent rester compatibles avec le budget du foyer.
Surface habitable, surface de plancher et annexes : ne pas comparer l’incomparable
Lorsqu’un constructeur communique un prix au m², il est important de vérifier la surface retenue. La surface habitable correspond aux espaces réellement utilisables pour vivre, hors murs, cloisons, garage, cave, combles non aménagés et certaines parties dont la hauteur sous plafond est insuffisante. La surface de plancher sert notamment aux démarches d’urbanisme et peut être différente. Un garage de 20 m², une terrasse couverte ou un cellier extérieur apportent de la valeur au projet, sans augmenter forcément la surface habitable annoncée.
Pour comparer deux devis, demandez systématiquement un détail des surfaces et des équipements. Une maison de 100 m² habitables avec garage accolé, cellier et terrasse n’est pas directement comparable à une maison de 100 m² sans annexe. De même, une offre affichée à 1 700 euros par m² peut paraître attractive, mais devenir moins avantageuse si elle impose ensuite de financer plusieurs postes en dehors du contrat.
- Vérifiez si le prix est exprimé en surface habitable ou en surface de plancher.
- Identifiez les pièces non habitables : garage, sous-sol, carport, cellier extérieur et combles.
- Contrôlez le niveau de finition prévu à la livraison.
- Comparez les prestations techniques : chauffage, isolation, menuiseries et ventilation.
- Demandez si les raccordements et l’adaptation au terrain sont compris.
Quels éléments font varier le prix d’une maison neuve ?
Le prix de construction ne dépend pas uniquement du nombre de mètres carrés. La forme du bâti, les contraintes urbanistiques, le choix des matériaux et les équipements influencent directement le montant du contrat. Une maison rectangulaire de plain-pied, avec une toiture à deux pans et des ouvertures standard, est généralement plus économique qu’une maison à décroché, à étage complexe ou dotée de plusieurs toitures. Chaque angle, chaque changement de volume et chaque détail architectural engendre du temps de conception, des matériaux supplémentaires et des interventions plus techniques.
L’architecture et la configuration de la maison
Une maison de plain-pied facilite la circulation et répond bien aux besoins d’accessibilité. Toutefois, elle nécessite davantage de terrain et une emprise au sol plus importante. Selon le foncier disponible et les règles du plan local d’urbanisme, une maison à étage peut permettre de conserver un jardin tout en limitant les fondations et la toiture rapportées à la surface habitable. Elle implique cependant un escalier, une structure adaptée et parfois un coût de réalisation supérieur selon le projet.
Les maisons contemporaines avec toiture-terrasse, larges baies vitrées, bardage bois, verrière ou volumes cubiques offrent une esthétique recherchée, mais leur coût au m² est souvent plus élevé. La demande de prestations sur mesure, de menuiseries aluminium grand format ou de matériaux haut de gamme peut faire progresser rapidement le budget. Un projet traditionnel peut aussi devenir coûteux si le cahier des charges intègre des parements en pierre, une toiture complexe, des ouvertures cintrées ou des finitions spécifiques.
Les choix techniques et énergétiques
La réglementation environnementale RE2020 impose un haut niveau de performance énergétique et de maîtrise de l’empreinte carbone. Les maisons neuves doivent notamment proposer une enveloppe bien isolée, une ventilation efficace et des systèmes de chauffage adaptés. Ces exigences représentent un investissement initial, mais elles contribuent à diminuer les consommations futures et à améliorer le confort été comme hiver.
Une pompe à chaleur air-eau associée à un plancher chauffant constitue une solution fréquente dans les maisons neuves. Une pompe à chaleur air-air, un ballon thermodynamique ou des panneaux photovoltaïques peuvent également être envisagés selon le projet. Le prix ne dépend pas seulement de l’appareil choisi : il faut considérer son dimensionnement, son installation, son entretien et les économies attendues. Demander une étude thermique sérieuse permet d’éviter de suréquiper la maison ou, au contraire, de choisir une solution insuffisante.
Les finitions intérieures et les équipements
Le second œuvre représente une part importante du coût final. Une cuisine équipée, une salle de bains avec douche à l’italienne, du carrelage grand format, des placards sur mesure, des volets roulants motorisés ou une domotique évoluée peuvent faire varier fortement le budget. Il est préférable de hiérarchiser les priorités : certains équipements sont simples à ajouter après la réception, tandis que d’autres doivent être anticipés dès la construction, notamment les alimentations électriques, les réservations techniques ou les arrivées d’eau.
Le bon niveau de prestation est celui qui correspond à votre usage quotidien et à votre capacité de financement. Il n’est pas nécessaire de choisir systématiquement l’option la plus chère. En revanche, sacrifier la qualité de l’isolation, de l’étanchéité à l’air ou des menuiseries pour réduire le prix initial peut générer des dépenses et un inconfort durables.
Terrain, viabilisation et frais annexes : calculer le budget global
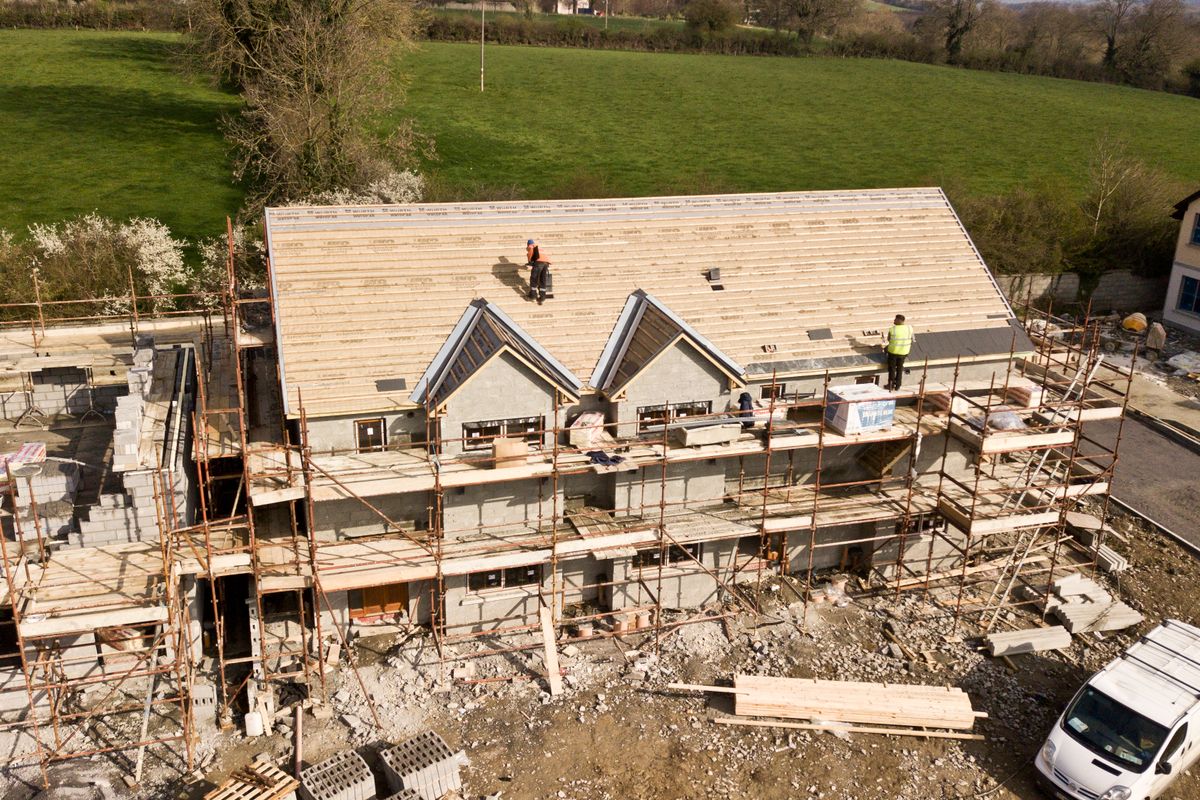
Le prix de la maison ne représente qu’une partie du coût réel du projet. Avant de rechercher un constructeur ou de signer une promesse de vente, il faut évaluer le coût du terrain et tous les frais indispensables pour rendre la parcelle constructible et habitable. Dans certaines villes ou zones littorales, le terrain peut représenter plus de la moitié du budget total. Dans les secteurs ruraux, il est souvent plus accessible, mais peut exiger des travaux de préparation importants.
Le prix du terrain et les frais d’acquisition
Le prix d’un terrain varie selon sa localisation, sa surface, sa desserte, sa proximité avec les services et son potentiel de constructibilité. Un terrain en lotissement est généralement viabilisé ou en cours de viabilisation, ce qui simplifie le projet. Un terrain diffus, c’est-à-dire vendu en dehors d’un lotissement, peut offrir davantage de liberté, mais exige des vérifications approfondies : accès à la voie publique, réseaux disponibles, servitudes, bornage, étude de sol et règles d’urbanisme.
À l’achat d’un terrain s’ajoutent les frais de notaire, généralement plus élevés proportionnellement que pour un logement neuf puisque le terrain est souvent vendu dans l’ancien. Il faut aussi prévoir, le cas échéant, les frais d’agence, les honoraires de géomètre, les frais de dossier bancaire et le coût d’une éventuelle condition suspensive liée à l’obtention du permis de construire ou du prêt.
Viabilisation, raccordements et adaptation au sol
La viabilisation désigne le raccordement du terrain aux réseaux d’eau potable, d’électricité, de télécommunications, de gaz lorsqu’il est utilisé, ainsi qu’à l’assainissement collectif ou individuel. Les montants varient selon la distance entre le terrain et les réseaux existants. Dans le cadre d’un terrain isolé, un branchement éloigné peut représenter plusieurs milliers d’euros. Il faut également intégrer les frais de pose des compteurs et les éventuelles extensions de réseau demandées par les concessionnaires.
L’étude géotechnique est un autre poste essentiel. Selon la nature du sol, le constructeur peut devoir prévoir des fondations renforcées, un vide sanitaire spécifique, un drainage ou des adaptations structurelles. Les terrains argileux, en pente, remblayés ou exposés au ruissellement nécessitent une attention particulière. Une étude de sol réalisée avant la signature définitive du projet sécurise le budget et évite les mauvaises surprises pendant le chantier.
Taxes, assurances et aménagements extérieurs
La taxe d’aménagement est due lors de la délivrance de l’autorisation d’urbanisme. Son montant dépend notamment de la surface taxable, de la commune et du département. Certaines communes appliquent des taux élevés, ce qui peut représenter plusieurs milliers d’euros. La participation pour le financement de l’assainissement collectif, lorsqu’elle est applicable, peut également s’ajouter. Il est conseillé de demander une estimation auprès de la mairie avant de boucler son plan de financement.
Après la livraison, les extérieurs peuvent représenter un budget conséquent : terrasse, allée, portail, clôture, nivellement, engazonnement, plantations, abri de jardin ou piscine. Ces travaux sont parfois reportés afin de préserver une marge financière, mais ils doivent être anticipés. Vivre plusieurs années sans accès stabilisé ou sans clôture peut être contraignant, surtout pour une famille avec enfants ou animaux.
- Prix d’achat du terrain et frais de notaire.
- Étude de sol, bornage et éventuels honoraires de géomètre.
- Viabilisation, raccordements et compteurs définitifs.
- Taxe d’aménagement et participation à l’assainissement.
- Assurance dommages-ouvrage et assurance habitation à l’ouverture du chantier.
- Terrassement, accès chantier, clôtures, terrasse et aménagements paysagers.
CCMI : définition, fonctionnement et garanties pour le particulier
Le contrat de construction de maison individuelle avec fourniture de plan, ou CCMI, est un contrat encadré par la loi destiné à protéger le particulier qui fait construire une maison sur un terrain lui appartenant ou qu’il a réservé. Il s’applique lorsqu’un constructeur fournit le plan de la maison et prend en charge au moins les travaux de gros œuvre permettant de mettre le bâtiment hors d’eau et hors d’air. Il peut aussi exister un CCMI sans fourniture de plan lorsque le maître d’ouvrage fournit lui-même les plans.
Le principal intérêt du CCMI réside dans son encadrement juridique. Le contrat doit préciser le prix convenu, les modalités de paiement, les délais, les pénalités de retard, la description précise des travaux, les conditions suspensives et les garanties. Il ne suffit toutefois pas de signer un document intitulé « contrat de construction » : il convient de vérifier que le contrat respecte bien toutes les obligations applicables et que les annexes techniques sont suffisamment détaillées.
Le prix convenu et les travaux réservés
Dans un CCMI, le prix convenu est en principe forfaitaire et définitif, sous réserve notamment des clauses de révision légalement prévues. Cela signifie que le constructeur doit livrer la maison décrite au contrat pour le prix signé. Cette sécurité est précieuse face aux aléas économiques ou aux hausses de matériaux. Cependant, certains travaux peuvent être laissés à la charge du client : peintures, revêtements de sol, raccordements, cuisine, terrasse ou évacuation des terres, par exemple.
Les travaux réservés doivent être clairement chiffrés dans une notice descriptive. Le maître d’ouvrage dispose d’un délai légal après la signature pour demander au constructeur de les prendre en charge au prix indiqué. Cette règle protège l’acquéreur contre les sous-estimations volontaires. Avant de signer, il faut donc examiner avec attention la liste des travaux non compris et vérifier que leur montant correspond aux prix réellement pratiqués dans la zone géographique du chantier.
Les garanties obligatoires du CCMI
Le CCMI prévoit plusieurs garanties qui sécurisent le projet. La garantie de livraison à prix et délais convenus est l’une des plus importantes : en cas de défaillance du constructeur, le garant intervient pour permettre l’achèvement de la maison dans les conditions contractuelles, selon les règles applicables. Le constructeur doit aussi fournir une garantie de remboursement dans certaines situations, notamment lorsque des sommes sont versées avant l’ouverture du chantier.
À la réception, d’autres protections s’appliquent : la garantie de parfait achèvement pendant un an, la garantie biennale pour certains éléments d’équipement et la garantie décennale pour les désordres compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. L’assurance dommages-ouvrage, souscrite par le maître d’ouvrage avant l’ouverture du chantier, permet de préfinancer certains travaux relevant de la décennale sans attendre la détermination des responsabilités.
Les étapes clés entre la signature et la réception
Le processus débute par la définition du projet, l’étude du terrain et l’élaboration des plans. Le permis de construire doit ensuite être obtenu, de même que le financement. Les conditions suspensives prévues au contrat sont alors levées. Une fois le chantier ouvert, les appels de fonds suivent un échelonnement légal : ouverture du chantier, achèvement des fondations, murs, mise hors d’eau, mise hors d’air, achèvement des travaux puis réception.
Le maître d’ouvrage doit visiter le chantier lorsque cela est possible et conserver une trace écrite de ses demandes. À la réception, il est essentiel d’inspecter soigneusement le logement, de vérifier les équipements, les menuiseries, les revêtements, les points d’eau et le fonctionnement du chauffage. Les défauts constatés doivent être consignés dans le procès-verbal de réception sous forme de réserves précises.
Exemples de prix au m² selon le type de maison et les prestations
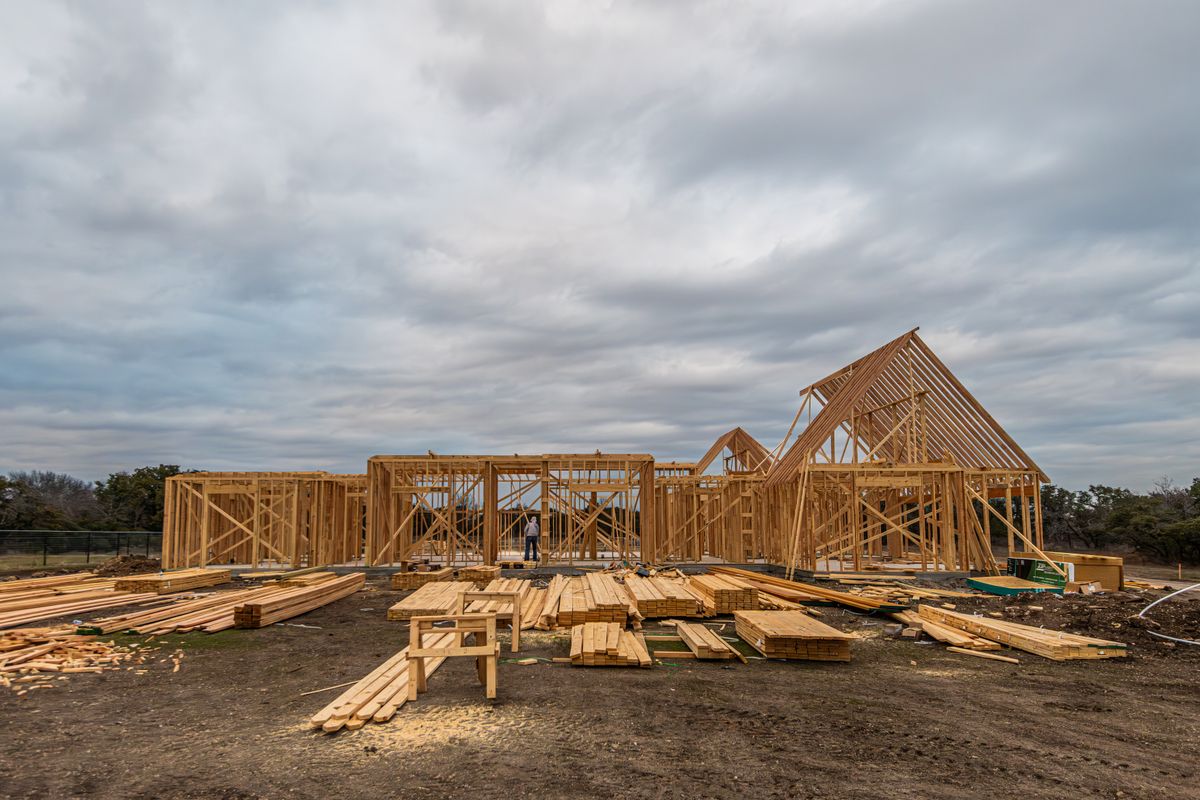
Les exemples ci-dessous illustrent des ordres de grandeur. Ils ne remplacent pas un devis personnalisé, car les prix dépendent fortement de la région, du terrain, de l’architecture, des contraintes du permis de construire et du niveau de finition. Ils permettent toutefois de comprendre pourquoi deux maisons ayant une surface similaire peuvent présenter un écart de plusieurs dizaines de milliers d’euros.
| Type de projet | Surface indicative | Prix construction estimatif | Prix indicatif au m² | Prestations courantes |
|---|---|---|---|---|
| Maison traditionnelle compacte | 90 m² | 153 000 à 180 000 € | 1 700 à 2 000 € | Plan simple, toiture deux pans, équipements standard RE2020 |
| Maison familiale de plain-pied | 110 m² | 198 000 à 242 000 € | 1 800 à 2 200 € | Trois ou quatre chambres, garage, chauffage performant |
| Maison à étage personnalisée | 120 m² | 228 000 à 288 000 € | 1 900 à 2 400 € | Volumes travaillés, suite parentale, grandes ouvertures |
| Maison contemporaine haut de gamme | 140 m² | 350 000 € et plus | 2 500 € et plus | Toiture-terrasse, menuiseries premium, domotique, finitions soignées |
Exemple d’un budget complet pour une maison de 100 m²
Imaginons un projet de maison de 100 m² dans une ville de taille moyenne. Le constructeur propose une maison conforme à la RE2020 pour 195 000 euros, garage inclus, soit 1 950 euros par m² habitable. Le terrain de 500 m² est vendu 78 000 euros. Les frais de notaire sur le terrain, l’étude de sol, l’assurance dommages-ouvrage, la taxe d’aménagement, les raccordements et les premiers travaux extérieurs ajoutent environ 35 000 euros. Le budget total atteint alors environ 308 000 euros, hors intérêts du crédit.
Dans cet exemple, se limiter au prix au m² de la maison donnerait une vision incomplète. Le coût réel rapporté à la surface habitable est proche de 3 080 euros par m² une fois le terrain et les dépenses incontournables ajoutés. Cette approche globale est la plus pertinente pour déterminer la capacité d’emprunt nécessaire et comparer un projet de construction à l’achat d’une maison ancienne ou récente dans le même secteur.
Maison hors d’eau hors d’air, prête à décorer ou clé en main
Le niveau d’achèvement modifie profondément le prix. Une maison livrée hors d’eau hors d’air possède en général la structure, la couverture et les menuiseries extérieures, mais de nombreux travaux restent à réaliser. Cette formule peut sembler économique, mais elle demande des compétences, du temps, une bonne organisation et une réserve financière pour les imprévus. Une maison prête à décorer comprend davantage de second œuvre, tandis qu’une formule clé en main vise une livraison plus complète et plus confortable pour un particulier non bricoleur.
Pour faire un choix rationnel, estimez la valeur de votre temps, le coût des outils, les assurances nécessaires et la difficulté de coordonner plusieurs artisans. Réaliser soi-même des travaux peut produire une économie réelle sur la peinture ou certains revêtements, mais il est plus risqué de se charger de l’électricité, de la plomberie ou de l’isolation sans maîtrise technique. Le gain affiché au départ doit toujours être comparé au coût total et au délai d’emménagement.
Comment maîtriser son budget construction et financer son projet ?
La maîtrise du budget commence avant la recherche du terrain. Il est recommandé d’établir une enveloppe maximale incluant tous les postes, puis de conserver une marge de sécurité. Une réserve de 5 à 10 % du budget global est souvent pertinente pour absorber une adaptation technique, une évolution de prix sur un poste non contractualisé ou un aménagement indispensable découvert en cours de projet. Cette prudence évite de financer la maison au maximum de sa capacité et de se retrouver sans solution pour les frais annexes.
Construire un plan de financement réaliste
Le plan de financement doit intégrer l’apport personnel, le prêt immobilier, les frais de garantie bancaire, l’assurance emprunteur et les intérêts intercalaires. Pendant la construction, les fonds sont débloqués progressivement selon les appels prévus. Le ménage peut donc devoir continuer à payer un loyer tout en commençant à régler les intérêts du prêt. Cette période de double charge doit être anticipée dès la simulation bancaire.
Un courtier ou un conseiller bancaire peut aider à comparer les durées, les taux, les assurances et les mensualités. Il est toutefois utile d’arriver au rendez-vous avec un dossier clair : revenus, apport, compromis ou promesse de vente du terrain, devis du constructeur, estimation des frais annexes et justificatifs d’épargne. Un financement solide repose sur un projet chiffré de manière exhaustive, pas seulement sur le montant indiqué dans la brochure d’un constructeur.
Les aides et dispositifs à étudier
Selon votre situation, plusieurs dispositifs peuvent contribuer au financement. Le prêt à taux zéro, lorsqu’il est accessible et sous réserve des conditions en vigueur, peut compléter un prêt principal pour certains ménages qui achètent leur première résidence principale. Le prêt Action Logement peut aussi être mobilisable pour des salariés du secteur privé éligibles. Certaines collectivités proposent ponctuellement des aides locales, notamment pour favoriser l’accession à la propriété, l’installation dans une commune ou la performance énergétique.
Les aides évoluent fréquemment. Il est donc préférable de vérifier les conditions actualisées auprès de votre banque, de l’Agence nationale pour l’information sur le logement ou des organismes compétents. Ne bâtissez pas un plan financier reposant sur une aide non confirmée. En revanche, si elle est obtenue, elle peut permettre de réduire le coût du crédit, de préserver l’épargne de sécurité ou d’investir dans une prestation durablement utile, comme une meilleure isolation ou des protections solaires.
Conseils concrets pour éviter les dépassements
Un budget maîtrisé ne signifie pas choisir systématiquement le moins-disant. Il consiste à signer un contrat clair, à comparer des offres équivalentes et à anticiper les décisions qui peuvent modifier le projet. Les changements de plans après le dépôt du permis, les options ajoutées pendant le chantier ou les choix tardifs de matériaux entraînent souvent des surcoûts. Il est préférable de consacrer du temps à la préparation afin de limiter les avenants.
- Demandez une notice descriptive détaillée et lisez chaque poste avant signature.
- Faites chiffrer les travaux réservés auprès d’artisans locaux pour contrôler leur montant.
- Consultez le plan local d’urbanisme et les prescriptions architecturales avant de concevoir la maison.
- Prévoyez une enveloppe dédiée aux extérieurs, même si leur réalisation est différée.
- Évitez les modifications tardives qui perturbent le planning et le prix convenu.
- Conservez tous les échanges, devis, plans signés et comptes rendus de chantier.
Conclusion : comparer le prix au m² et sécuriser son CCMI
Construire sa maison demande de raisonner au-delà d’un simple prix au m². Cet indicateur est utile pour comparer des projets similaires, mais il doit être complété par une analyse détaillée des surfaces, du niveau de finition, des équipements et des travaux exclus. Le terrain, les frais d’acquisition, les raccordements, les taxes et les aménagements extérieurs peuvent modifier considérablement le coût global. Un budget fiable est donc un budget qui inclut l’ensemble des dépenses jusqu’à l’emménagement.
Le CCMI apporte un cadre sécurisant grâce au prix convenu, au calendrier des paiements et aux garanties obligatoires. Il reste néanmoins indispensable de lire attentivement la notice descriptive, de repérer les travaux réservés et de vérifier que les sommes annoncées sont réalistes. En préparant soigneusement le financement, en comparant des offres équivalentes et en conservant une marge pour les imprévus, vous pourrez transformer votre projet de construction en une opération sereine, durable et cohérente avec vos besoins réels.
- Le prix d’une maison neuve se situe souvent entre 1 500 et 2 500 euros par m², mais il dépend de la surface, de l’architecture, du terrain et des prestations incluses.
- Le budget global doit intégrer le terrain, les frais de notaire, la viabilisation, les taxes, l’assurance dommages-ouvrage et les aménagements extérieurs.
- Le CCMI protège le maître d’ouvrage avec un prix convenu, des appels de fonds encadrés et des garanties de livraison, à condition de contrôler précisément la notice descriptive.