Une fuite sous un évier, une canalisation rompue, un lave-linge qui déborde ou une infiltration par la toiture peuvent rapidement provoquer un dégât des eaux important. Au-delà des traces d’humidité visibles, ce sinistre peut endommager les murs, les sols, les meubles, les équipements électriques et parfois les logements voisins. Dans ce contexte, agir rapidement est essentiel pour limiter l’ampleur des dommages, sécuriser les occupants et préserver vos droits auprès de l’assurance.
La déclaration d’un dégât des eaux obéit à des règles précises : il faut identifier l’origine du sinistre, prendre des mesures d’urgence, réunir les justificatifs et respecter le délai prévu par votre contrat. L’indemnisation dépend ensuite des garanties souscrites, de la responsabilité de chaque partie, du montant des dommages et, dans certains cas, de l’intervention d’un expert. Ce guide détaille toutes les étapes à connaître pour gérer efficacement un dégât des eaux, que vous soyez locataire, propriétaire occupant, propriétaire bailleur ou copropriétaire.
Quels dommages sont couverts par l’assurance dégât des eaux ?
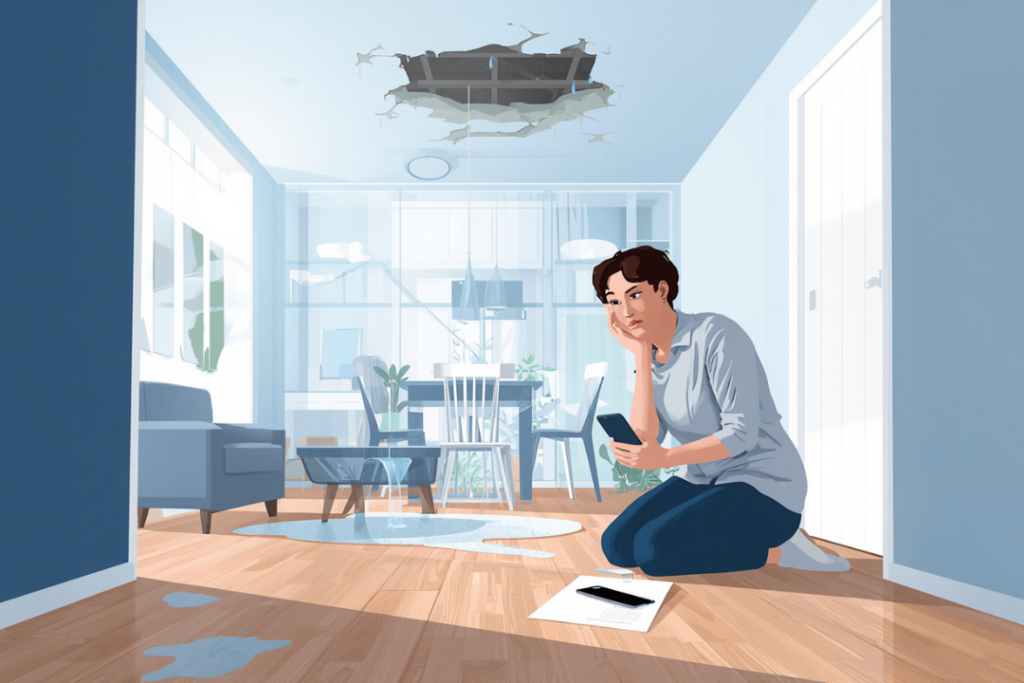
La garantie dégât des eaux est généralement intégrée dans les contrats d’assurance habitation multirisque. Elle couvre les conséquences matérielles d’un événement accidentel lié à l’eau, mais son périmètre exact varie selon les assureurs et les options choisies. Il est donc indispensable de relire les conditions générales et particulières de votre contrat avant de considérer qu’un dommage sera automatiquement remboursé.
Les sinistres habituellement pris en charge
Dans la plupart des contrats, l’assurance couvre les dommages causés par une fuite, une rupture ou un débordement provenant d’une installation intérieure. Cela peut concerner une canalisation d’eau, un radiateur, un chauffe-eau, un robinet, un appareil électroménager raccordé à l’eau ou une évacuation bouchée ayant provoqué un refoulement. Les dégâts provoqués par les infiltrations à travers une toiture, une façade, une terrasse ou des joints défectueux peuvent aussi être garantis, sous réserve des exclusions prévues.
- Les peintures, revêtements muraux, parquets, plafonds et cloisons détériorés par l’eau ;
- Les meubles, textiles, appareils électroménagers et objets personnels endommagés ;
- Les dommages causés au logement voisin lorsque l’eau s’est propagée hors de votre habitation ;
- Les frais de recherche de fuite, lorsqu’ils sont inclus dans la formule d’assurance ;
- Les frais de relogement temporaire si le logement devient inhabitable et que cette garantie a été souscrite.
Par exemple, si le flexible d’alimentation de votre lave-linge se rompt pendant votre absence et inonde votre cuisine ainsi que le plafond du voisin du dessous, votre responsabilité civile et votre garantie dégât des eaux peuvent intervenir. En revanche, le remplacement du flexible lui-même, considéré comme la cause du sinistre, n’est pas toujours indemnisé.
Les exclusions fréquentes à connaître
Une assurance ne couvre pas nécessairement tous les événements liés à l’eau. Les dommages résultant d’un défaut d’entretien, d’une vétusté manifeste, d’une fuite ancienne ou d’une négligence peuvent être exclus ou donner lieu à une indemnisation réduite. Une infiltration connue depuis plusieurs mois, sans réparation engagée par le propriétaire, risque ainsi d’être refusée par l’assureur.
Les remontées de nappe phréatique, les inondations naturelles, les ruissellements exceptionnels ou les débordements de cours d’eau relèvent souvent de la garantie catastrophe naturelle, qui ne s’applique que si un arrêté interministériel est publié. Les dégâts provenant de la condensation, de l’humidité chronique ou de moisissures progressives sont également fréquemment exclus. Pour éviter les mauvaises surprises, il faut distinguer l’origine accidentelle et soudaine du sinistre d’un problème d’entretien installé dans la durée.
Que faire en urgence après un dégât des eaux ?
Les premières minutes après la découverte d’un dégât des eaux sont déterminantes. La priorité est d’éviter que l’eau continue de se répandre et de prévenir tout risque électrique ou sanitaire. Même si vous envisagez de déclarer le sinistre à votre assurance, ne tardez pas à protéger le logement : l’assuré a l’obligation de prendre des mesures raisonnables pour limiter les dommages.
Stopper l’écoulement et sécuriser les lieux
Commencez par fermer le robinet d’arrêt de l’appareil concerné ou le robinet général d’arrivée d’eau du logement. Si la fuite provient d’un ballon d’eau chaude, d’une chaudière ou d’une canalisation inaccessible, contactez rapidement un plombier. En cas de risque électrique, coupez le courant au disjoncteur général, à condition de pouvoir le faire sans vous exposer. Ne manipulez jamais un appareil électrique posé dans l’eau et ne touchez pas une prise ou un câble humide.
Épongez l’eau lorsque cela est possible, placez des seaux sous les écoulements et mettez à l’abri les meubles, documents, objets de valeur et appareils fragiles. Prenez des photographies et des vidéos avant de nettoyer entièrement les lieux. Ces éléments pourront servir de preuves pour la déclaration et l’évaluation des pertes. Si un voisin est concerné, prévenez-le immédiatement, même si l’origine de la fuite n’est pas encore confirmée.
Les gestes à éviter avant le passage de l’assurance
Il ne faut pas jeter les biens endommagés trop vite. Un canapé détrempé, un tapis taché, des lames de parquet gonflées ou un appareil hors service peuvent être utiles à l’expert pour apprécier le préjudice. Si un objet présente un danger sanitaire ou électrique, photographiez-le sous plusieurs angles, conservez sa facture si vous l’avez, puis demandez à l’assureur s’il peut être évacué.
- Ne réparez pas les dégâts esthétiques avant l’accord de l’assureur, sauf mesure de sauvegarde indispensable ;
- Ne masquez pas les traces d’humidité avec de la peinture ou des meubles ;
- Ne signez pas un devis de rénovation complet sans connaître les modalités de remboursement ;
- Ne reconnaissez pas une responsabilité sans avoir identifié précisément l’origine de la fuite ;
- Ne laissez pas le logement humide sans aération, car les moisissures peuvent aggraver le préjudice.
Il est conseillé d’aérer régulièrement, d’utiliser un déshumidificateur si nécessaire et de conserver les factures des interventions d’urgence. Une facture de plombier, de pompage ou de location de matériel de séchage peut être demandée lors de l’indemnisation.
Comment identifier l’origine d’un dégât des eaux ?
L’origine du sinistre conditionne souvent la répartition des responsabilités et l’intervention des assurances. Dans un logement individuel, elle peut être plus simple à repérer. En immeuble collectif, la fuite peut venir d’un appartement voisin, d’une colonne commune, de la toiture de la copropriété ou d’un équipement situé dans une partie privative. Identifier la source avec méthode évite des déclarations incomplètes et accélère le traitement du dossier.
Les sources les plus courantes dans un logement
Les équipements domestiques sont fréquemment responsables des dégâts des eaux. Les joints vieillissants, les siphons desserrés, les flexibles fissurés et les évacuations bouchées doivent être vérifiés en priorité. Une fuite lente sous une baignoire peut, par exemple, détériorer le plancher pendant plusieurs semaines avant de provoquer une auréole chez le voisin du dessous.
Examinez les zones autour de l’évier, du lavabo, des WC, de la douche, de la machine à laver et du chauffe-eau. Recherchez des traces de calcaire, de rouille, des gonflements de plinthes, des odeurs de moisi ou une baisse anormale de pression. Le compteur d’eau peut aussi aider : si tous les robinets sont fermés mais que le compteur continue de tourner, une fuite invisible est possible.
La recherche de fuite en copropriété
Lorsque la source n’est pas apparente, une recherche de fuite peut être nécessaire. Elle peut être destructive, par exemple en ouvrant une cloison, ou non destructive grâce à des techniques comme la caméra thermique, le gaz traceur, l’écoute électroacoustique ou l’inspection par caméra dans les canalisations. Le choix de la méthode dépend de la configuration des lieux et de la nature suspectée du problème.
En copropriété, informez sans attendre le syndic si la fuite semble provenir des parties communes, d’une colonne montante, d’une toiture ou d’une canalisation collective. Le syndic doit alors missionner les professionnels nécessaires et déclarer le sinistre à l’assureur de l’immeuble. Si la fuite provient d’un voisin, chacun doit contacter son propre assureur. Le constat amiable dégât des eaux facilite la transmission des informations entre les parties.
La prise en charge de la recherche de fuite dépend des contrats et de l’origine retenue. Certains contrats couvrent uniquement les investigations réalisées dans le logement assuré, tandis que d’autres prévoient une garantie plus étendue. Il est préférable de demander l’accord de l’assureur avant d’engager des travaux coûteux, sauf urgence avérée.
Comment faire une déclaration de dégât des eaux ?
Après avoir sécurisé le logement, vous devez déclarer le sinistre à votre compagnie d’assurance. Le délai habituel est de cinq jours ouvrés à compter de la découverte du dommage, sauf disposition contractuelle plus favorable. Une déclaration tardive n’entraîne pas automatiquement un refus d’indemnisation, mais elle peut compliquer le dossier si le retard cause un préjudice à l’assureur.
Les moyens de déclaration et les informations utiles
La déclaration peut généralement être effectuée depuis l’espace client en ligne, par téléphone, par courrier recommandé ou via une agence. La déclaration numérique permet souvent d’obtenir immédiatement un numéro de dossier et de transmettre des photos. Pour être complète, elle doit expliquer les circonstances, l’origine présumée, la date de découverte, les mesures d’urgence prises et les éventuels tiers concernés.
| Élément à transmettre | Utilité pour le dossier | Exemple concret |
|---|---|---|
| Photos et vidéos datées | Constater l’étendue des dommages | Plafond gondolé, parquet soulevé, meubles mouillés |
| Factures d’achat | Évaluer la valeur des biens endommagés | Téléviseur, canapé, ordinateur, électroménager |
| Facture de plomberie | Prouver l’origine et l’intervention d’urgence | Remplacement d’un flexible ou réparation d’une fuite |
| Constat amiable | Coordonner les déclarations entre voisins | Fuite venant de l’appartement du dessus |
| Devis de remise en état | Chiffrer les travaux envisagés | Peinture, plâtrerie, parquet, séchage |
Le constat amiable dégât des eaux
Le constat amiable n’est pas toujours obligatoire, mais il est fortement recommandé lorsqu’un voisin, un propriétaire, un locataire ou le syndic est concerné. Chaque partie remplit la zone qui lui correspond, décrit les circonstances connues et signe le document. Il ne remplace pas votre déclaration individuelle : il la complète en permettant aux assureurs de croiser les informations.
Si l’origine de la fuite est incertaine, indiquez-le clairement au lieu de désigner un responsable sans preuve. Inscrivez par exemple : « origine en cours de recherche, infiltrations constatées au plafond de la salle de bains ». Joignez ensuite les résultats de la recherche de fuite dès qu’ils sont disponibles. Une rédaction factuelle, précise et accompagnée de justificatifs limite les contestations.
Qui paie les réparations et faut-il une expertise ?
La réponse dépend de la cause du sinistre, du statut des personnes concernées et de la nature des éléments endommagés. Il faut distinguer la réparation de la cause, comme le remplacement d’un joint ou d’une canalisation, et la réparation des conséquences, comme la remise en peinture d’un plafond ou le remplacement d’un meuble. L’assurance dégât des eaux indemnise principalement les conséquences du sinistre, selon les garanties du contrat.
Locataire, propriétaire et copropriété : les responsabilités
Le locataire est généralement responsable de l’entretien courant du logement. Il doit notamment remplacer les joints usés, entretenir les équipements mis à sa disposition et signaler rapidement les anomalies au propriétaire. Si une fuite provient d’un défaut d’entretien locatif, sa responsabilité peut être engagée. À l’inverse, une canalisation encastrée vétuste ou un défaut de structure relève le plus souvent du propriétaire bailleur.
En copropriété, les parties communes sont gérées par le syndicat des copropriétaires, représenté par le syndic. Une fuite provenant d’une canalisation commune, de la toiture ou d’une façade peut donc relever de l’assurance de la copropriété. La frontière entre partie privative et partie commune dépend du règlement de copropriété : une canalisation peut, par exemple, être privative dans un appartement puis devenir commune à partir d’une colonne verticale.
Dans quels cas l’assureur mandate un expert ?
L’expertise n’est pas systématique. Pour les petits sinistres, l’assureur peut proposer une indemnisation sur photos, factures et devis. Une expertise est plus fréquente lorsque les dommages sont importants, que plusieurs logements sont touchés, qu’il existe un désaccord sur l’origine ou que la valeur des biens est difficile à établir. L’expert évalue l’étendue des dégâts, vérifie la cohérence des déclarations et détermine les travaux nécessaires.
Vous pouvez préparer sa visite en regroupant les documents utiles : contrat d’assurance, état des lieux si vous êtes locataire, factures, photos, échanges avec le syndic, rapport de plombier et devis. Si vous contestez les conclusions de l’expert, vous pouvez demander des explications, produire des éléments complémentaires ou recourir à une contre-expertise. Cette dernière est souvent à votre charge, sauf si votre contrat prévoit une garantie honoraires d’expert.
Comment se déroule l’indemnisation après un dégât des eaux ?
L’indemnisation intervient après l’analyse du dossier et, si nécessaire, après expertise. Le délai dépend de la complexité du sinistre, de la rapidité avec laquelle les documents sont transmis et de l’existence éventuelle de plusieurs assureurs. Dans un dossier simple, une proposition peut arriver en quelques semaines. Pour une infiltration complexe en copropriété, nécessitant une recherche de fuite et des travaux de séchage, le traitement peut être nettement plus long.
Les critères qui déterminent le montant versé
Le montant de l’indemnité tient compte des plafonds de garantie, de la franchise, de la vétusté et du niveau de couverture choisi. Une franchise est la somme qui reste à votre charge après l’indemnisation. Elle peut être fixe, par exemple 150 euros, ou calculée selon une règle prévue par le contrat. Vérifiez aussi si vos biens sont indemnisés en valeur d’usage, c’est-à-dire après déduction de la vétusté, ou en valeur à neuf dans certaines limites.
Supposons que les réparations du plafond et du parquet soient évaluées à 3 500 euros, avec une franchise de 180 euros. L’indemnisation théorique pourrait être de 3 320 euros, sous réserve des conditions contractuelles. Pour un ordinateur acheté 1 200 euros il y a quatre ans, l’assureur peut appliquer un coefficient de vétusté si le contrat ne prévoit pas un rééquipement à neuf.
Quand commencer les travaux de remise en état ?
Il est prudent d’attendre l’accord écrit de l’assureur ou le passage de l’expert avant d’engager des travaux de rénovation importants. En revanche, les actions destinées à empêcher l’aggravation des dégâts doivent être réalisées sans attendre : colmatage temporaire, remplacement d’un flexible, pompage, séchage ou mise en sécurité électrique.
Demandez plusieurs devis lorsque les travaux sont significatifs et vérifiez que les professionnels détaillent la dépose, le traitement des supports, le séchage, les fournitures et la pose. Une remise en peinture réalisée trop tôt sur un mur encore humide peut provoquer de nouvelles cloques et compromettre l’indemnisation. Conservez les factures finales : elles peuvent être nécessaires si une partie de l’indemnité est versée après justification des dépenses.
Comment prévenir un nouveau dégât des eaux ?
La prévention est le moyen le plus efficace de limiter les risques, les frais imprévus et les démarches administratives. De nombreux sinistres sont liés à des équipements peu coûteux, comme un joint, un tuyau souple ou un siphon. Un contrôle régulier permet de détecter une anomalie avant qu’elle ne provoque plusieurs milliers d’euros de dommages.
Les vérifications à effectuer régulièrement
Inspectez les raccordements des appareils électroménagers, l’état des joints de salle de bains, les robinets d’arrêt et les évacuations. Nettoyez les siphons et surveillez les traces d’humidité sous les meubles de cuisine. Si vous partez plusieurs jours, fermez l’arrivée d’eau générale lorsque cela est possible, surtout dans une résidence secondaire ou un logement inoccupé.
- Remplacer les flexibles d’alimentation présentant des traces de rouille, de fissure ou de gonflement ;
- Faire entretenir la chaudière et le chauffe-eau selon les recommandations du fabricant ;
- Nettoyer les gouttières, vérifier la toiture et surveiller les joints de fenêtres ;
- Installer un détecteur de fuite ou une vanne d’arrêt automatique dans les zones sensibles ;
- Prévenir rapidement le propriétaire ou le syndic dès l’apparition d’une auréole ou d’une infiltration.
Bien choisir ses garanties d’assurance habitation
Au moment de souscrire ou de renouveler votre assurance habitation, comparez le montant des franchises, les plafonds pour les biens mobiliers, la couverture des frais de recherche de fuite et les garanties de relogement. Une formule économique peut sembler attractive, mais elle peut laisser à votre charge une part importante des frais après un sinistre étendu.
Les propriétaires bailleurs doivent également vérifier que leur contrat couvre suffisamment les dommages dans un logement loué et les périodes de vacance. Les copropriétaires ont intérêt à connaître l’assurance souscrite par la copropriété, sans considérer qu’elle remplace leur propre contrat. Une assurance individuelle reste nécessaire pour les biens personnels, la responsabilité civile et les dommages relevant des parties privatives.
Conclusion : agir vite pour être correctement indemnisé
Un dégât des eaux peut survenir sans prévenir, mais une réaction organisée permet d’en réduire considérablement les conséquences. Fermer l’arrivée d’eau, sécuriser l’électricité, protéger les biens, photographier les dommages et prévenir les personnes concernées sont les premiers réflexes à adopter. Il faut ensuite déclarer le sinistre dans le délai prévu, transmettre des informations précises et conserver tous les justificatifs liés à la fuite, aux dégâts et aux interventions réalisées.
La qualité de l’indemnisation dépend autant des garanties souscrites que de votre capacité à documenter le dossier. En cas de doute sur l’origine, notamment dans un immeuble, évitez les conclusions hâtives et sollicitez une recherche de fuite adaptée. Enfin, n’engagez pas des travaux de rénovation majeurs avant l’accord de l’assureur, sauf urgence destinée à préserver le logement. En anticipant les risques grâce à un entretien régulier et à une assurance adaptée, vous protégez durablement votre habitation, vos biens et vos relations avec vos voisins ou votre propriétaire.
- Déclarez votre dégât des eaux à l’assureur dans les cinq jours ouvrés suivant sa découverte, avec photos, factures et constat amiable si un tiers est concerné.
- La réparation de l’origine de la fuite et l’indemnisation des dommages causés ne relèvent pas toujours de la même personne ou de la même garantie.
- Conservez les biens endommagés et attendez l’accord de l’assureur avant les travaux importants, tout en réalisant immédiatement les mesures d’urgence nécessaires.